当サイトはアフィリエイト広告を利用しています。リンクを経由して商品・サービスを申し込むと、当サイトが報酬を受け取る場合があります。
この記事は、FIREやセミリタイアで会社を辞め、すぐには再就職しない会社員向けです。
退職前から退職後1年ごろまでの「いつまでに・何を・どこで手続きするか」が分かります。
金額の計算や比較は、関連記事にまとめています。
2026年11月時点の公的情報にもとづいています。制度は変わるため、手続きの前に公式ページや窓口で確認してください。筆者は税理士・社会保険労務士ではありません。
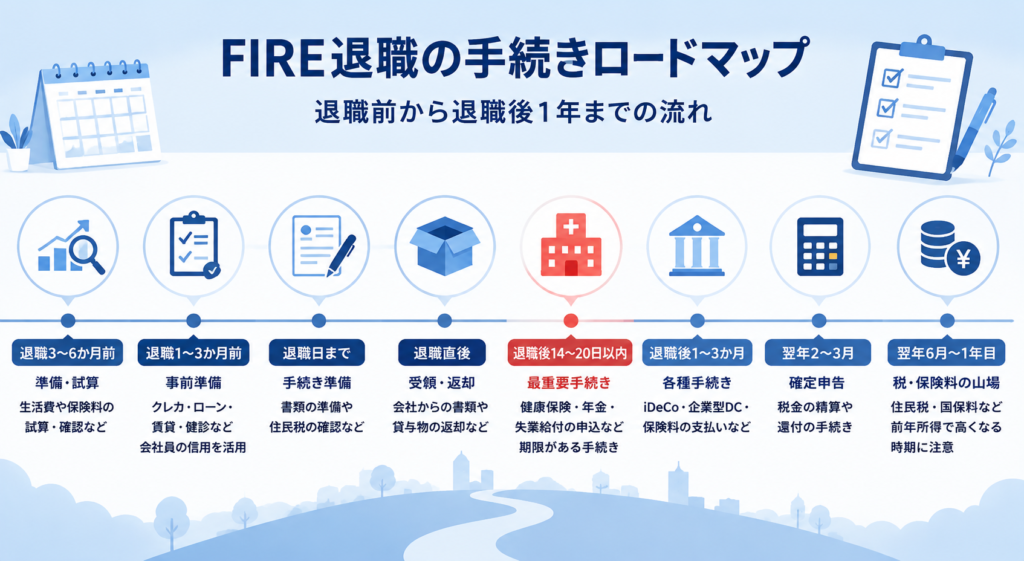
FIRE退職の手続き【時系列早見表】
| いつまでに | やること | どこで |
|---|
| 退職の1〜3か月前 | クレカ・ローン・賃貸の契約と健康診断を済ませる/退職を伝える | 在職中・会社 |
| 退職日まで | 退職金があれば「退職所得の受給に関する申告書」を出す/離職票を頼む | 会社 |
| 退職日の翌日以降すぐ | 資格確認書(または保険証)を返す/源泉徴収票・離職票・健康保険資格喪失証明書など(資格喪失日を確認できるもの)を受け取る | 会社 |
| 退職日の翌日から14日以内 | 国保を選ぶ人は国民健康保険に加入/20〜59歳で再就職しない人は国民年金を第1号へ切り替え(扶養していた20〜59歳の配偶者も。任意継続でも必要) | 市区町村 |
| 退職日の翌日から20日以内 | 任意継続を選ぶなら申請(協会けんぽは20日目が土日祝なら翌営業日) | 加入先の健保 |
| 早めに | 失業給付を受けるなら求職の申し込み | ハローワーク |
| 退職後1〜3か月 | iDeCoに加入中なら加入区分の変更/納付書の支払い | iDeCoの運営管理機関・市区町村 |
| 資格喪失月の翌月から6か月以内 | 企業型DCに加入していた人は資産を移す | 運営管理機関 |
| 翌年1月以降(5年以内) | 年末調整を受けていなければ還付申告 | 税務署 |
| 住民税・保険料の納期ごと | 住民税・国保料・国民年金保険料を払う | 市区町村 |
迷ったら、まず「14日」と「20日」の期限を押さえてください。
退職の1〜6か月前にやること
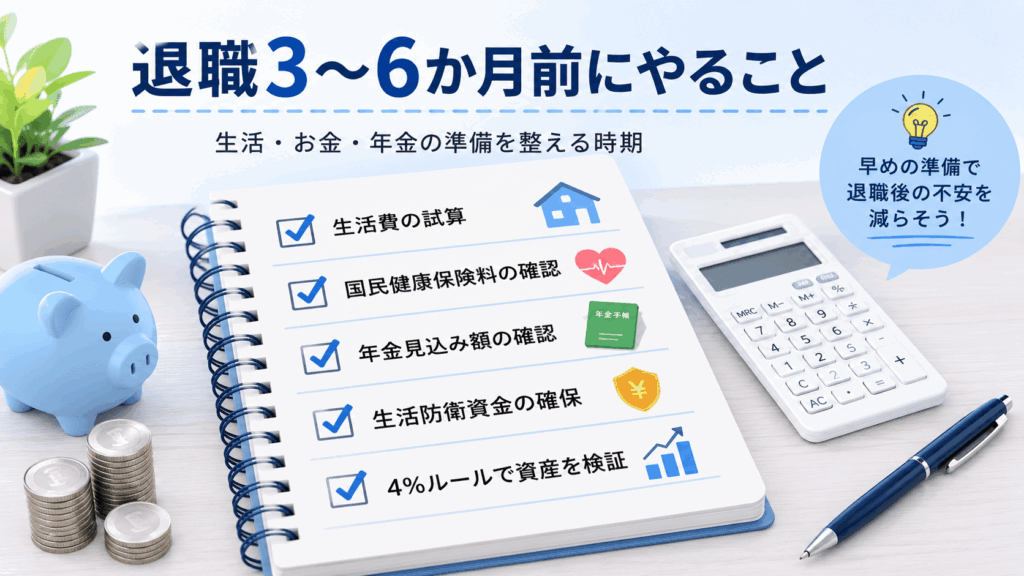
生活費と社会保険料を試算する
- やること:1年分の生活費と、国民健康保険料・国民年金保険料の目安を出す。ねんきんネットで年金の見込み額も確認する
- 期限:退職の3〜6か月前が目安
- 注意:退職すると会社の負担がなくなり、保険料は自分で払います。住民税などの請求に備えて、現金は厚めにしておくと安心です
在職中に済ませる
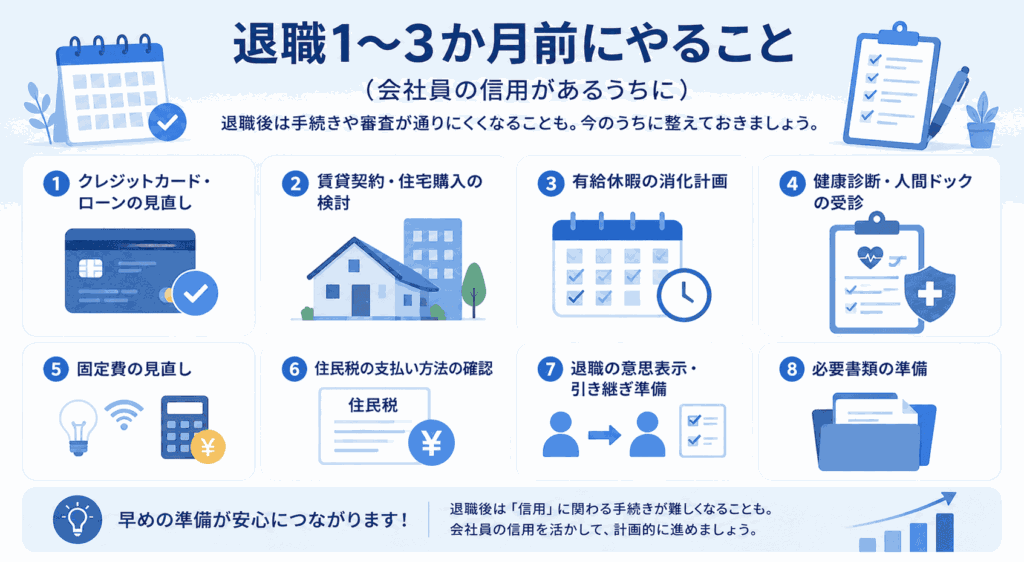
- やること:クレジットカードの申し込み、ローン、賃貸の契約や更新、健康診断(会社の補助は退職後なくなります)
- 期限:退職を伝える前。会社員の信用が使えるうちに
- 注意:退職の意思は、就業規則で決められた時期(一般には1〜3か月前)までに伝えます。有給休暇の消化計画も早めに相談します
退職日までと退職直後にやること
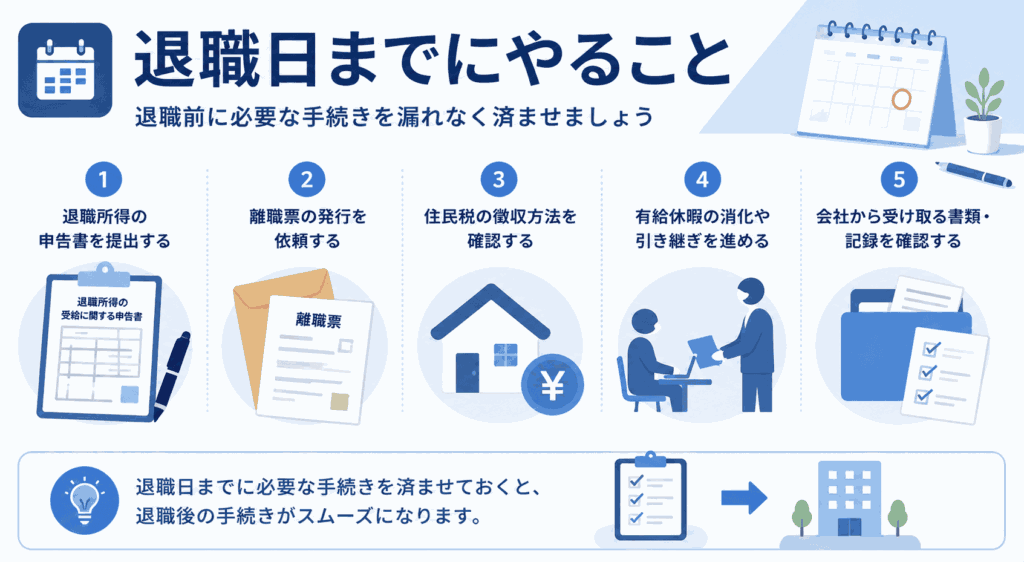
会社に出す・頼む
- やること:退職金があれば「退職所得の受給に関する申告書」を出す。失業給付を受けるなら離職票を頼む
- 期限:退職日まで
- 注意:申告書を出すと退職金の所得税は源泉徴収で済み、原則として確定申告は不要です。出さないと20.42%が源泉徴収され、確定申告で精算します
返す物・受け取る物
- 返す物:資格確認書(または保険証)。扶養家族の分もまとめて、退職後すみやかに会社へ返します
- 返さなくてよい物:マイナ保険証の「資格情報のお知らせ」は返却不要とする案内があります。加入先で扱いが違うため、会社に確認してください
- 受け取る物:源泉徴収票、離職票(退職後10日前後で届くことが多い)、雇用保険被保険者証、基礎年金番号が分かるもの
資格喪失日(退職日の翌日)以降に使うと、医療費の返還が必要になります。
退職後14〜20日以内の手続き(最重要)
健康保険を決める
次の3つから選びます。
- 任意継続:退職前の健康保険を最長2年続ける。退職日の翌日から20日以内に申請
- 国民健康保険:退職日の翌日から14日以内に市区町村で加入
- 家族の扶養:配偶者などの健康保険に入る。手続きは家族の勤務先経由
- 任意継続の条件:退職日までに、被保険者期間が継続して2か月以上あること。郵送は20日以内に必着させます
- 任意継続の終わり:2年たったとき、就職したとき、本人が申し出たとき、保険料を納期限までに払わなかったとき(払い忘れると資格を失います)
- 扶養の条件(協会けんぽ):今後1年間の収入見込みが130万円未満(60歳以上や一定の障害者は180万円未満、配偶者以外の19歳以上23歳未満は150万円未満)。同居なら被保険者の収入の半分未満、別居なら仕送り額より少ないこと。健康保険組合は基準が違うことがあります
- 傷病手当金は、一定の継続給付を除き、退職後は受けられません
どれが安いかは、前年の所得や家族構成で変わります。両方を試算して比べてください。
国民年金に切り替える
- やること:20〜59歳で再就職しないなら、国民年金の第1号被保険者に切り替える。配偶者の扶養に入るなら第3号(配偶者の勤務先経由)
- 配偶者:あなたに扶養されていた20〜59歳の配偶者も、原則として第3号から第1号への切り替えが必要です。健康保険を任意継続しても、この年金手続きは必要です
- 期限:退職日の翌日から14日以内
- どこで:市区町村の窓口
- 注意:60歳以上は加入義務がありません(受給資格期間が足りない人や、年金額を満額に近づけたい人は、65歳まで任意加入できる場合があります)。払えないときは、退職を理由にした特例免除もありますが、免除期間は将来の年金額が減るため、追納も含めて決めます
失業給付を受けるなら、ハローワークへ
- やること:離職票、本人確認書類、マイナンバー確認書類、本人名義の預金通帳などを持って求職の申し込みをする
- 条件:離職日以前の2年間に、雇用保険の加入期間が通算12か月以上あること(倒産・解雇などは1年で6か月以上)。働く意思と能力があり、求職活動をしても就職できない状態であること
- 給付制限:自己都合退職は、申し込み後に7日間の待期のあと、原則1か月(2025年4月以降の離職)は給付されません。今回の離職日から遡る5年間に、正当な理由のない自己都合退職で受給資格決定を2回以上受けている場合は、3か月です。教育訓練を受けると制限が解除される場合があります
- 注意:給付を受けられる期間は、原則として離職日の翌日から1年です。休養したいだけの場合や、働くつもりがない完全なFIREの場合は対象外です。セミリタイアで求職活動をするなら、受給できるかはハローワークが判断します
期限が14日と20日なので、退職前に健康保険の方針だけでも決めておきます。
費用の比べ方は、次の記事で解説しています。
退職後1〜6か月にやること
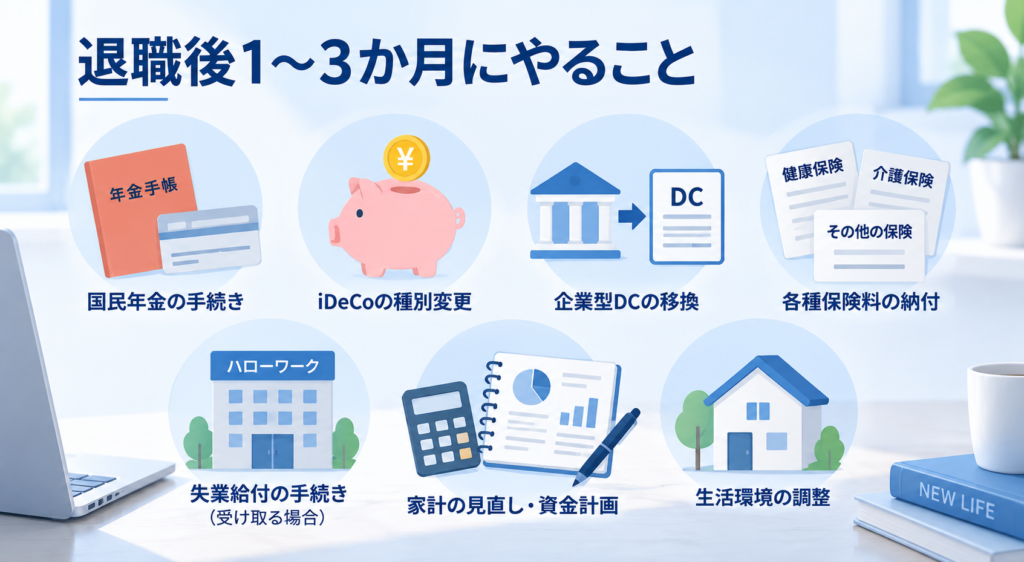
iDeCoの加入区分を変える
- やること:会社員から第1号被保険者に変わったら、運営管理機関に届出を出す。手続きをしないと、掛金の引き落としが止まることがあります
- 期限:早めに(目安)
- 注意:加入区分で掛金の上限が変わります。退職による保険料免除・納付猶予を受ける場合、原則としてiDeCoの掛金を拠出できなくなるため、金融機関へ手続きを確認してください。2026年12月に上限額と加入年齢の見直しが予定されているため、金額は最新の公式案内で確認してください
企業型DCがあれば資産を移す
- やること:iDeCoなどへ資産を移す手続き
- 期限:加入者資格喪失日(退職日の翌日)の属する月の翌月から6か月以内。月末に退職すると起算月が変わるため、運営管理機関で確認します
- 注意:過ぎると資産が現金化され、国民年金基金連合会に自動移換されます。運用が止まり、手数料もかかります
納付書を払う
国民健康保険料と国民年金保険料の納付書が届いたら、期限までに払います。口座振替にすると払い忘れを防げます。
iDeCoと新NISAの使い分けは、次の記事を参考にしてください。
翌年の確定申告(還付申告)
- やること:年の途中で退職して再就職せず、年末調整を受けていない場合、所得税を納めすぎていることがあります。その分を還付申告で取り戻します
- 期限:翌年1月1日から5年間。これは申告義務のない人の還付申告の期限です。申告が必要な人は、2月16日〜3月15日が期限です
- どこで:税務署
- 注意:国民健康保険料・国民年金保険料の社会保険料控除、医療費控除、ふるさと納税の寄附金控除も入れます。退職所得の申告書を出していない場合の精算もここで行います
同じ年に再就職した場合は、新しい勤務先の年末調整で精算されます。ただし、給与の年間収入が2,000万円を超える場合や、給与・退職金以外の所得が20万円を超える場合などは、確定申告が必要です(還付が受けられる人を除く)。
住民税と国民健康保険料の負担時期
どちらも前年の所得で計算されるため、退職して収入が減っても、すぐには下がりません。
負担がいちばん重い年は、退職した時期で変わります。「退職の翌年が必ず最大」とは限りません。
- 年の前半に退職:前年は丸1年働いているため、退職した年の6月から払う住民税が重くなります
- 年末近くに退職:その年の所得がほぼ1年分あるため、翌年6月からの住民税が重くなります
- 国民健康保険料:4月から翌年3月までの1年分を、前年の所得で計算します。翌年4月に下がることもあります
住民税の払い方
- 1〜4月に退職:残りの住民税を、原則として最後の給与や退職金から一括で払います。足りない分は納付書です
- 6〜12月に退職:一括で払うか、納付書で払うかを選べます。納付書の場合は、自治体が指定する残りの納期で支払います
年間の見込みは、市区町村の窓口に聞くと確認できます。計算方法は次の記事にあります。
配当や売却益があるときの注意
国民健康保険料の計算と、家族の健康保険の扶養判定は、考え方が別です。
- 国民健康保険料:源泉徴収ありの特定口座で確定申告をしなければ、売却益や配当は保険料の計算に含まれない自治体が多いです。確定申告をすると含まれ、保険料が上がることがあります。2024年度から、所得税と住民税で申告方法を分けることはできません
- 扶養判定:税金の申告が不要でも、課税・非課税に関係なく実際の収入で判断され、配当などが含まれる健康保険があります。基準は健康保険ごとに違うため、収入の見込みを示して事前に確認します
筆者の立場
筆者は40代の会社員で、子ども2人の4人家族です。まだFIREも退職もしていないため、この記事は公的情報の整理で、手続きを体験した記録ではありません。
よくある質問(読み飛ばした方の再確認)
FIREしたら失業給付はもらえますか?
働く意思があり求職活動をしている人が対象です。完全に働くのをやめる場合は受け取れません。
退職した年は、必ず確定申告が必要ですか?
必ず必要とは限りません。税金を納めすぎた場合の還付申告は任意ですが、給与以外の所得などによって確定申告が必要になる場合があります。翌年1月1日から5年間という期限は、申告義務のない人が行う還付申告の説明です。
任意継続は途中でやめられますか?
本人が申し出ればやめられます。その後は国民健康保険などに切り替えます。
まとめ
最初の期限は、退職後14日以内の国民健康保険・国民年金と、20日以内の任意継続です。
そのあと、企業型DCの6か月、還付申告、住民税と保険料の負担時期を押さえれば、大きな抜けは防げます。
まずは、退職後1年間の生活費と社会保険料の試算から始めてみてください。
関連記事
確認した公式情報
いずれも2026年11月に確認しました。
金額や期限は、手続きの前に必ず公式ページで再確認してください。
ABOUT ME
40代既婚 子供男の子2人
高配当系の投資とインデックス投資を組み合わせて運用中
なんとなく社畜生活をしていたが結婚を機に時間の重要性に気付く
今の生活を変えたいと日々行動する