子ども1人にかかる教育費は最大2,500万円!幼稚園〜大学まで全パターン早見表と賢い準備法
ネス
fire-in
「投資に回すお金がない」「毎月の給料がほとんど消えてしまう」
そう感じている方も多いのではないでしょうか。
収入を増やすことだけでなく、毎月の固定費を把握することも家計を見直す方法の一つです。
固定費は毎月自動的に出ていく費用。
固定費は、一度見直すと削減効果が続きやすい支出です。
ただし、料金改定や生活状況の変化に応じて定期的に確認する必要があります。
固定費の削減額は契約変更後に把握しやすい一方、投資の運用成果は市場環境によって変動します。
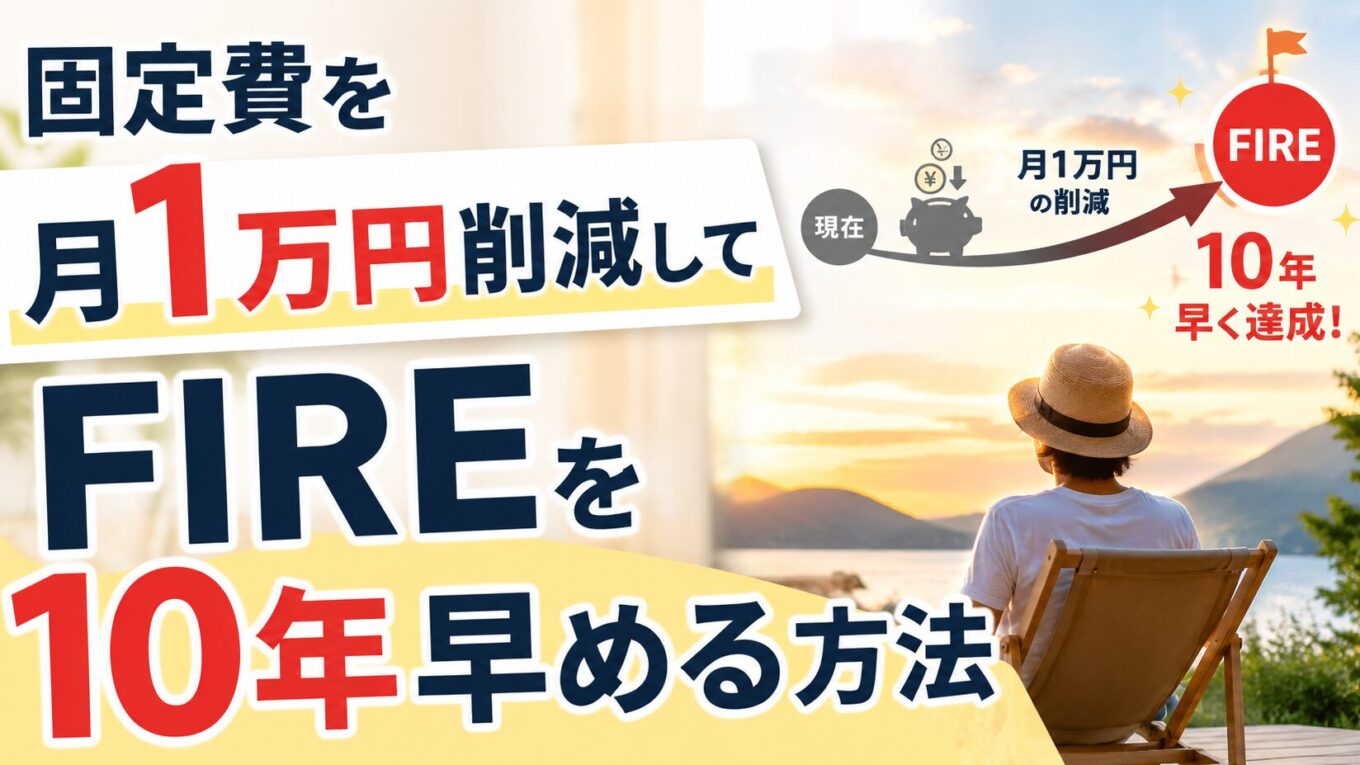
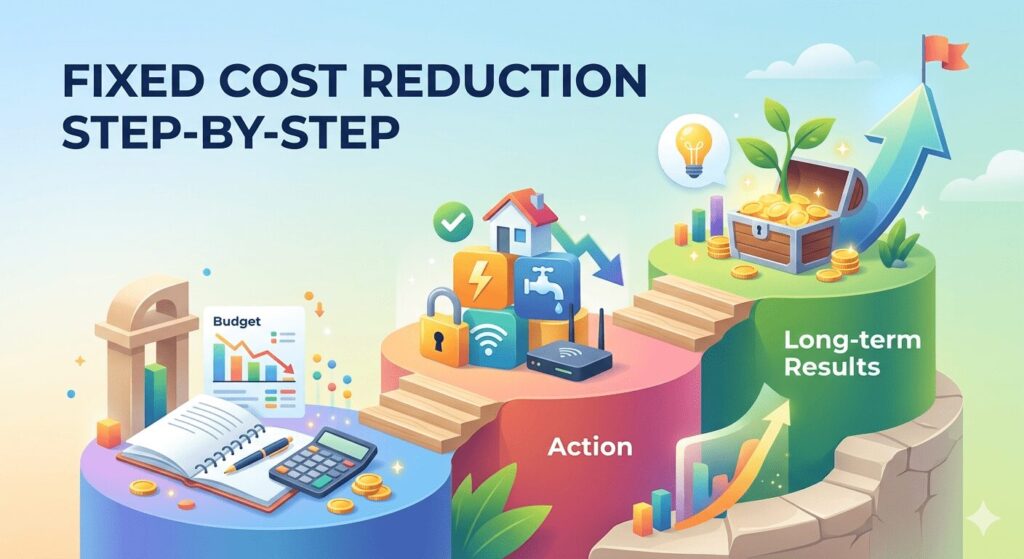
この記事では、月1万円の固定費削減を続けた場合の試算と、通信費・保険・サブスクを見直す手順を紹介します。
固定費を削減できれば、年間支出を抑えながら、貯蓄や投資に回せる金額を増やせます。
まず数字を見てください。月1万円の固定費を削減すると、何が起きるか。
| 項目 | 金額 |
|---|---|
| 年間の固定費削減額 | 12万円 |
| 20年間の積立元本 | 240万円 |
| 20年後の資産額(年率5%の仮定) | 約406万円 |
| うち運用益 | 約166万円 |
※月末に1万円を積み立て、年率5%を実効年率として月利換算した概算です。
税金・手数料・物価上昇は考慮しておらず、実際の運用成果を保証するものではありません。
投資せず現金で積み立てた場合の元本は240万円であり、240万円と406万円を合算するものではありません。
月1万円の固定費削減を20年間続けると、投資に回した場合は約406万円の資産形成につながります。
契約変更後も同じ条件が続けば、毎月の支出を抑えられます。
料金改定や利用状況の変化があるため、年に一度を目安に契約内容を確認してください。
さらに大事なのが「FIRE達成に必要な資産額が減る」という点。
年間支出が12万円減ると仮定し、4%ルールを単純な出発点として計算した場合、必要資産の参考値は300万円少なくなります(12万円÷4%)。
4%ルールは米国の過去データに基づく目安であり、将来の資産維持を保証するものではありません。
固定費削減は「攻め」と「守り」を同時に強化する取り組みです。
スマホや光回線の契約内容を定期的に確認していますか?
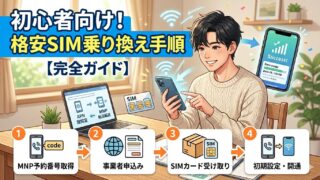
通信費は契約内容やプランによって差が大きく、見直しの余地がある支出の一つです。
「変えるのが面倒」「手続きが難しそう」その気持ちはよくわかります。
削減額は現在の契約内容や利用状況によって異なるため、乗り換え前に現在の料金・解約条件を確認しておくと安心です。
まだ乗り換え先の格安SIMを決めていない方は、料金・速度・データ量で比較した格安SIMおすすめ5社の比較記事もあわせてご覧ください。
保険は将来のリスクに備える手段の一つですが、内容や保障額は人によって適切な水準が異なります。
必要な保障は、家族構成、貯蓄額、勤務先の制度、健康保険の種類、収入が途絶えた場合の影響によって異なります。
高額療養費制度や傷病手当金には適用条件や自己負担があるため、加入している健康保険と勤務先の制度を確認したうえで、不足する保障を検討してください。
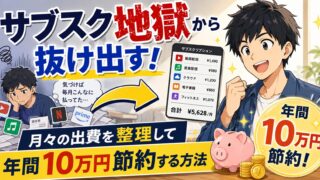
一つひとつの料金が小さくても、複数のサブスクを契約すると毎月の支出は増えていきます。
動画配信・音楽・ジム・クレジットカードの年会費・アプリの課金……。
一つひとつは小さくても、合計すると驚く金額になります。
年に一度、クレジットカードの明細を全部確認して、使っていないサブスクを洗い出す習慣をつけると、支出の把握につながります。
通信費の見直しは、固定費削減の中でも比較的取り組みやすい項目です。
通信費の見直し先の一つとして、楽天モバイルと楽天ひかりを組み合わせるプランがあります。
通信会社や光回線の料金・割引条件は変更されることがあります。
現在の契約の解約費用、端末残債、通信エリア、必要な通信量を確認し、公式サイトの最新料金と年間総額で比較してください。
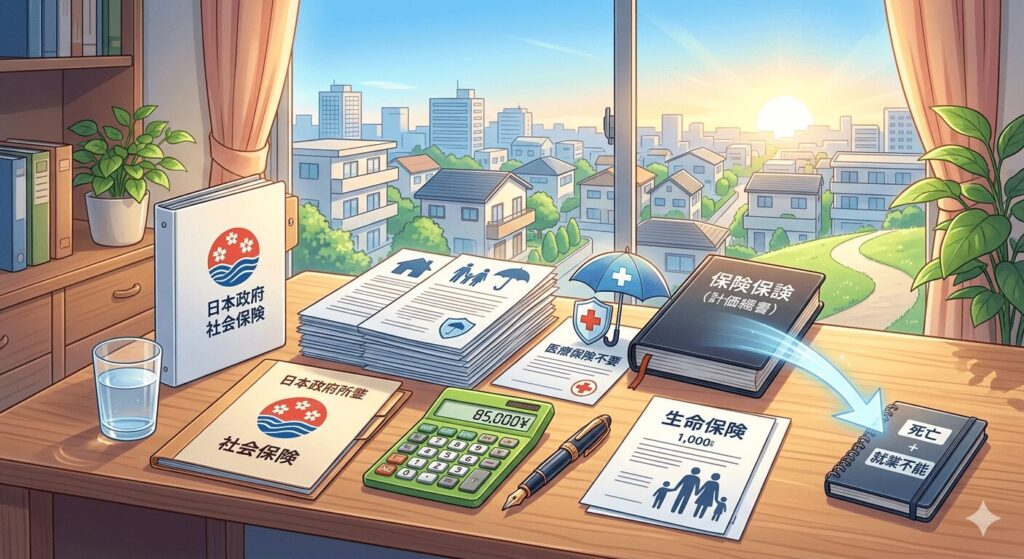
保険の見直しも、固定費を見直す際の選択肢の一つです。
会社員として社会保険で守られている部分を理解した上で判断することが大切です。
必要な保障は、家族構成、貯蓄額、勤務先の制度、健康保険の種類、収入が途絶えた場合の影響によって異なります。
高額療養費制度や傷病手当金には適用条件や自己負担があるため、加入している健康保険と勤務先の制度を確認したうえで、不足する保障を検討してください。
今日すぐできる「サブスク棚卸し」の方法です。
棚卸しをすると、使っていないサービスに気づくことがあります。
削減できた金額は、生活防衛資金や近い将来の支出を確認したうえで、貯蓄や投資へ振り分けます。
FIREへの道は、収入を上げることだけではありません。
支出を下げると、年間支出を基準に試算するFIREの必要資産額を抑えられる場合があります。
支出を見直すことは、FIREに必要な資産と毎月の積立余力を考えるうえで重要です。
月1万円の固定費削減は、20年間の積立で約406万円の資産形成に役立ちます。
削減できる金額は契約状況によって異なりますが、通信費・保険・サブスクは固定費の見直し候補になります。
固定費以外の日々の節約が続かないと感じる場合は、節約が続かないときの立て直し方も参考にしてください。
まずは、現在の通信費と契約条件を確認することから始めてみてください。