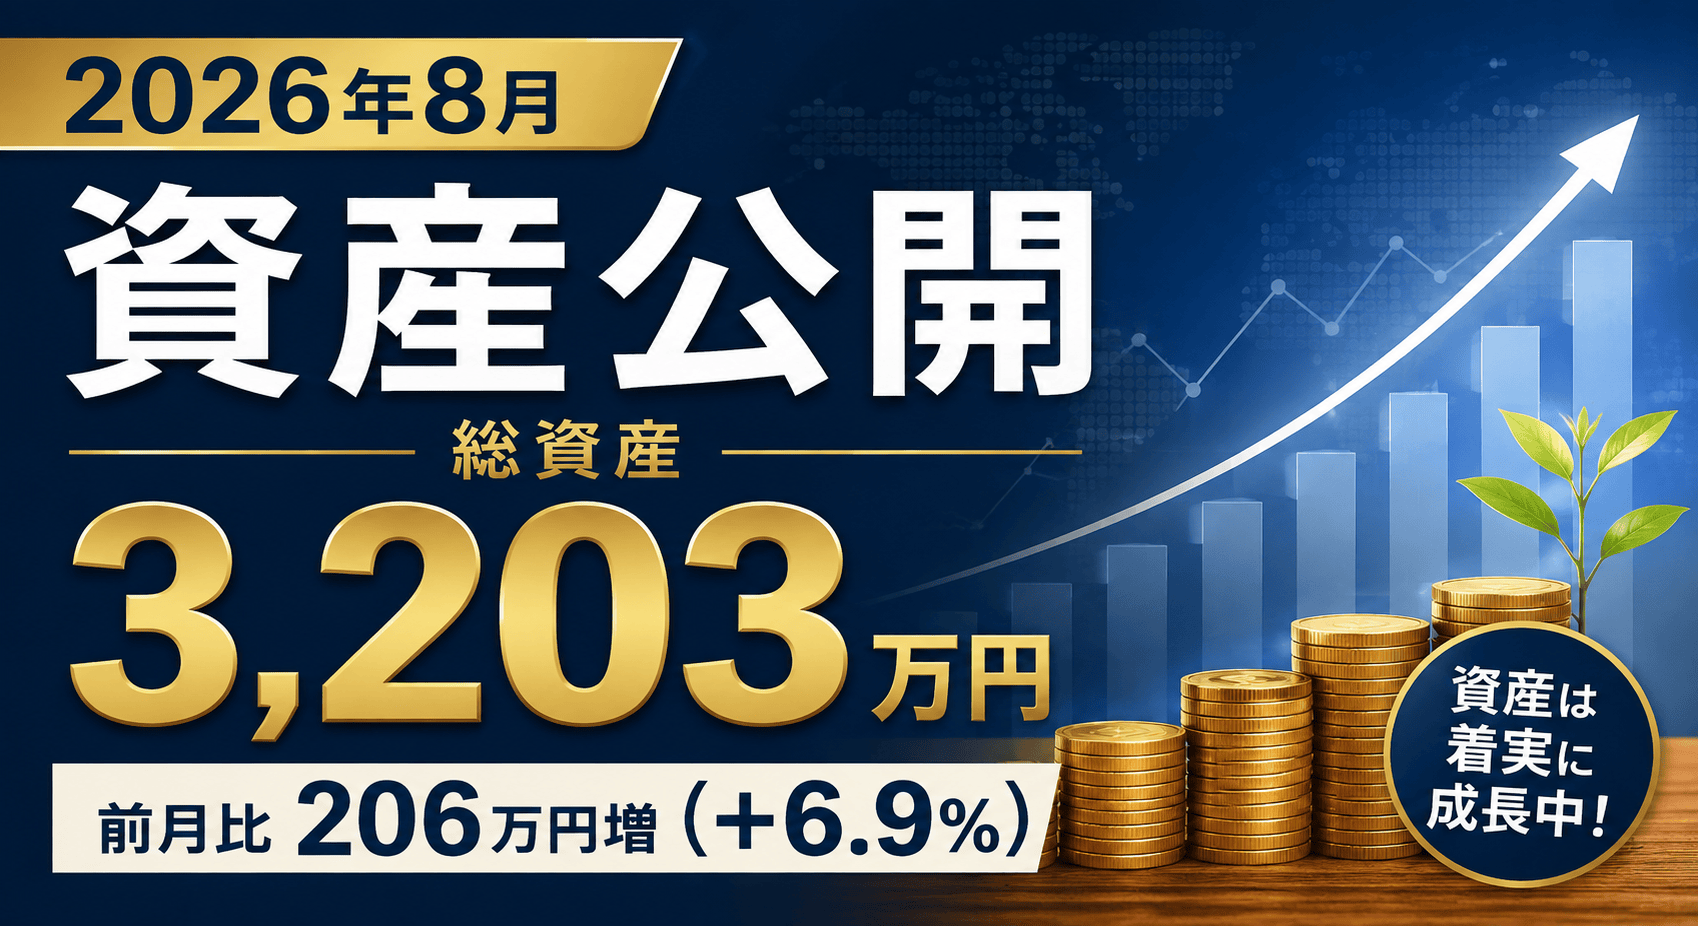
【2026年8月】資産公開|総資産3,203万円・前月比206万円増(+6.9%)
ネス
fire-in
当サイトはアフィリエイト広告を利用しています。リンクを経由して商品・サービスを申し込むと、当サイトが報酬を受け取る場合があります。
こんにちは。FIREを目指してコツコツ資産を積み上げているサラリーマンブロガーです。
今月も恒例の資産公開をやっていきます。
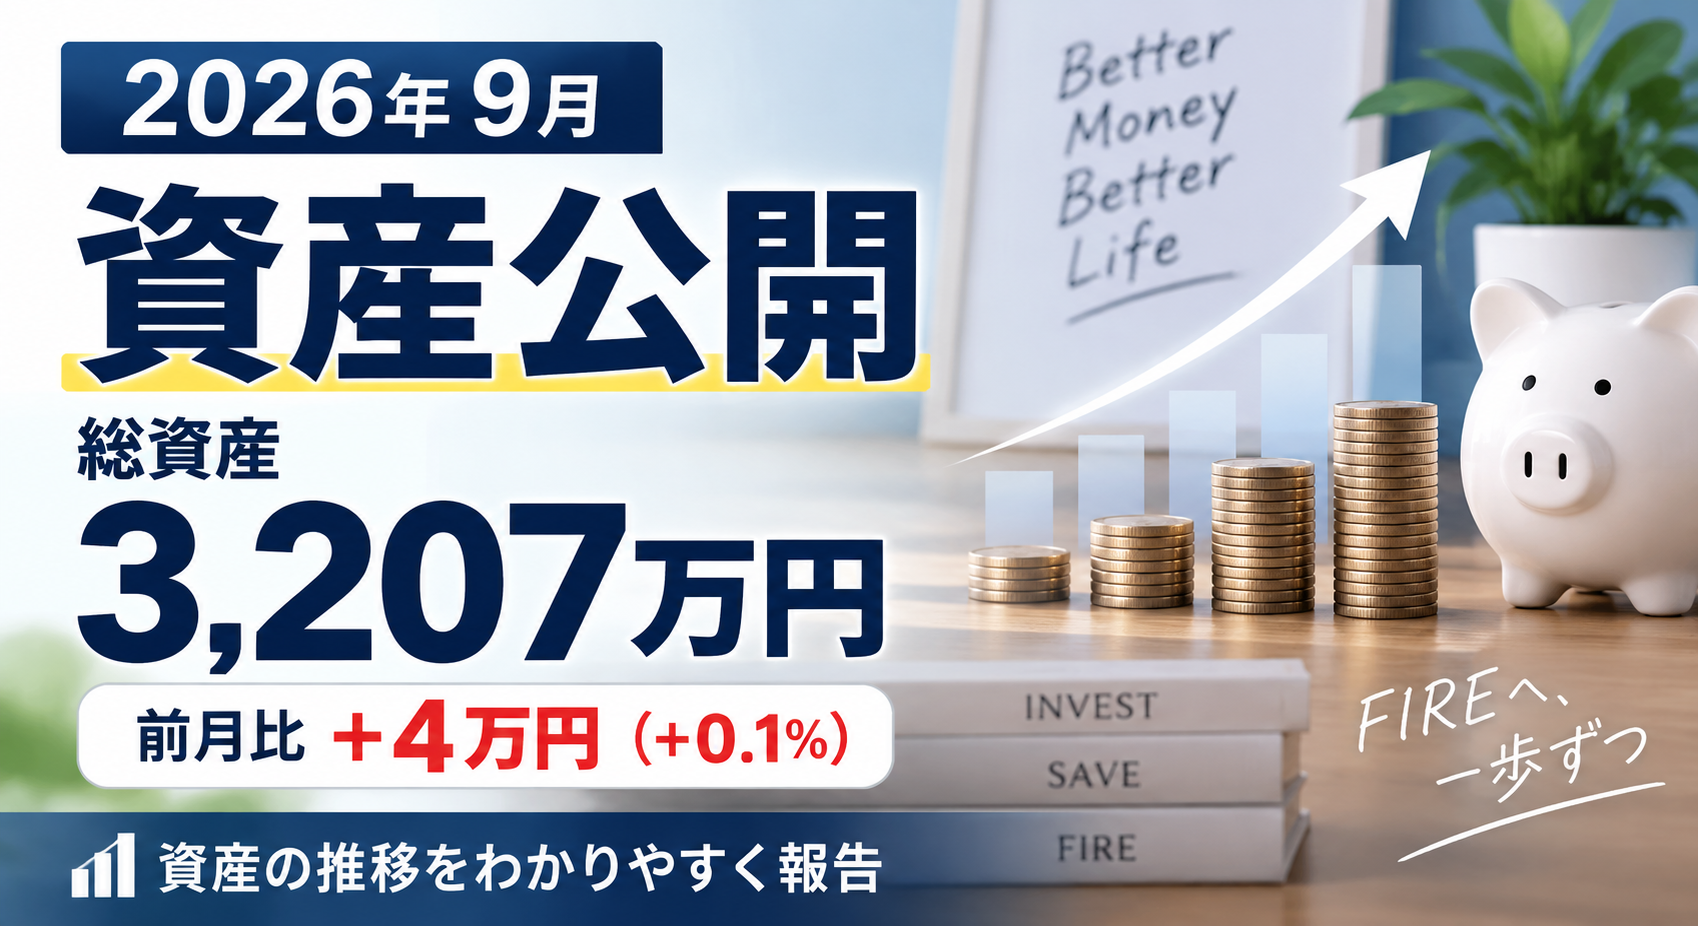
2026年8月末の総資産は3,207万円となり、先月比で+4万円(+0.1%)とほぼ横ばいでした。
5月に一度3,000万円を突破したあと、6月に一時的に3,000万円を下回りましたが、7月以降は3,000万円台を回復し、今回で3,200万円台に乗せる形になりました。
現金が大きく減ったのは、夏休みに家族旅行へ出かけた分の支出が大きかったためです。
「増減の大きさより、資産全体の質」——そんなことを意識させられる月でした。
| 項目 | 今月(2026/08/31) | 先月(2026/07/31) | 増減 |
|---|---|---|---|
| 💰 総資産 | 3,207万円 | 3,203万円 | +4万円(+0.1%) |
| 🏦 預金・現金 | 776万円 | 802万円 | -26万円 |
| 📈 株式(現物) | 1,765万円 | 1,761万円 | +4万円 |
| 📊 投資信託 | 642万円 | 618万円 | +24万円 |
| 🏛️ 年金(iDeCo等) | 23万円 | 21万円 | +2万円 |
※マネーフォワードME連携による集計。
月末時点・小数点以下切り捨て表示。
今月最も動いたのは預金・現金の26万円減です。
今月は夏休みに家族で旅行へ行っており、その旅行費用が大きく響きました。
子どもは小学生と年長なのでいつまで一緒に旅行にいけるか分からないので資産も増えてきた段階で今できることをやっていこうと考えました。
投資信託・株式への積立分もここから出ているため、あらかじめ想定していた範囲の動きです。
ただ貯め込むことばかりを優先するのではなく、こうして使うところは使いながら資産形成も両立させていきたいと、今回の旅行を通じて改めて感じました。
株式(現物)は先月からほぼ変わらず、+4万円という誤差レベルの動きでした。
銘柄ごとの上下が相殺し合った印象で、大きく崩れなかったのは素直に良かったと思っています。
新NISAの積立投資信託は今月+24万円と、ここ数ヶ月で一番の伸びになりました。
毎月の自動積立に加えて、相場の上昇も味方してくれた月だったと感じています。
投資信託は何も考えず投資を続けてほったらかしにできるのが良いですよね。
相場が良い月は積立の効果がより大きく見えます。
| 資産クラス | 金額 | 割合 |
|---|---|---|
| 株式(現物) | 1,765万円 | 55.0% |
| 預金・現金 | 776万円 | 24.2% |
| 投資信託(NISA含む) | 642万円 | 20.0% |
| 年金(iDeCo等) | 23万円 | 0.7% |
株式比率は55%で先月からほぼ変わらず。現金比率は24%台とやや低下しましたが、大きな崩れではありません。
現金がやや多いかもしれませんが私にとってはバランスが良い状態かなと思います。
大きな配分変更はせず、このバランスをしばらく維持する方針です。
| 項目 | 数値 |
|---|---|
| 現在の総資産 | 3,207万円 |
| FIRE目標資産(月25万円生活・4%ルール) | 7,500万円 |
| 達成率 | 42.8% |
| 残り必要資産 | 4,293万円 |
先月の達成率は42.7%だったので、今月も小幅ながら前進できました。
1年前(2025年8月末)の総資産は2,522万円だったので、この1年で+685万円(+27.2%)増えた計算になります。
1ヶ月単位で見ると横ばいの月もありますが、1年単位で見ると積立の効果がはっきり表れています。
今月は投資信託が大きく伸びた一方で、現金は目に見えて減った月でした。
貯めることばかりに気を取られず、使うところは使いながら資産形成も両立させていく方向を、今後は意識していきたいと思っています。
相場が上がっても下がっても、来月も同じように淡々と積み立てていきます。
「今日の積立が、将来の1日の自由を買っている」——この言葉を胸に、今月もありがとうございました。
| 月末 | 総資産 |
|---|---|
| 2025年8月 | 2,522万円 |
| 2025年9月 | 2,567万円 |
| 2025年10月 | 2,648万円 |
| 2025年11月 | 2,716万円 |
| 2025年12月 | 2,823万円 |
| 2026年1月 | 2,868万円 |
| 2026年2月 | 2,976万円 |
| 2026年3月 | 2,881万円 |
| 2026年4月 | 2,950万円 |
| 2026年5月 | 3,009万円 |
| 2026年6月 | 2,996万円 |
| 2026年7月 | 3,203万円 |
| 2026年8月 | 3,207万円 |
この1年で月ごとの増減はあっても、大きなトレンドとしては右肩上がりが続いています。
積立を止めないことが結局いちばんの近道だと感じています。
今後も資産形成と人生を楽しむことのバランスを取りながら頑張っていきたいと思います。