共働きでFIREを目指す方法 夫婦2人の強みを最大限活かす戦略
ネス
fire-in

当サイトはアフィリエイト広告を利用しています。リンクを経由して商品・サービスを申し込むと、当サイトが報酬を受け取る場合があります。
「FIREするにはいくら必要なんだろう?」
FIREを調べ始めると必ず出会うのが「4%ルール」です。
この記事では、年間の生活費から必要な資産額を計算する方法と、計算するときの注意点をまとめます。
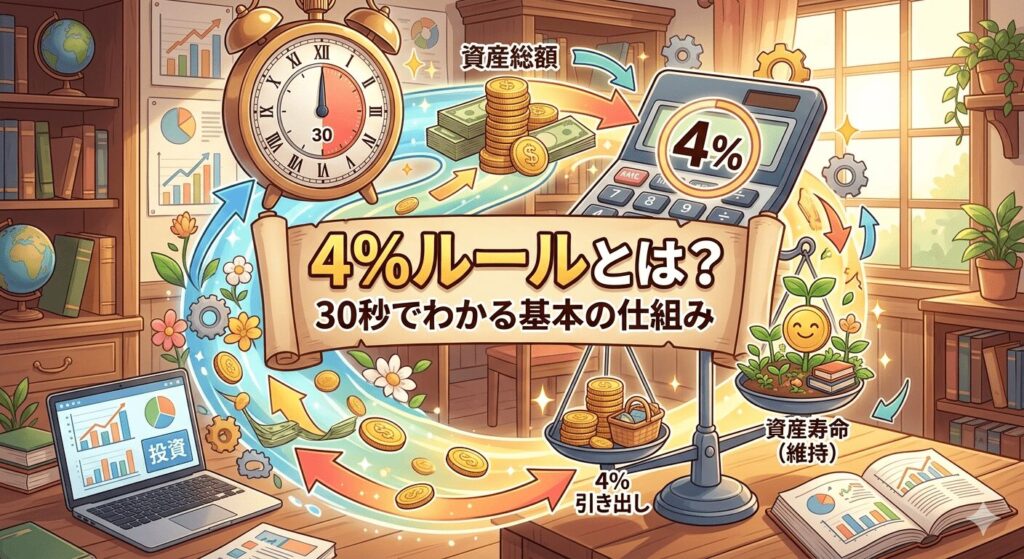
4%ルールとは、「最初の年に資産の4%を引き出し、翌年からは同じ金額を物価に合わせて調整して引き出しても、30年程度は資産が尽きなかった期間が多かった」という、米国の過去データの研究から生まれた目安です。
計算式は次の2つで、どちらも同じ結果になります。
4%は「平均リターンからインフレ率を引いた数字」ではなく、取り崩し方を過去の相場にあてはめて検証した結果です。
ここで使うのは年間の生活費です。
月の生活費なら、先に12倍して年間にしてから25倍します。
この目安の前提:1994年のベンゲン氏の研究と1998年のトリニティ・スタディは、米国の過去の株式・債券データで検証したものです。
「必ず資産が尽きない」という保証ではなく、運用成績や取り崩し期間によっては途中で尽きる可能性があります。
日本円で生活する場合や、40代以前にリタイアして取り崩しが30年を超える場合は、同じ結果になるとは限りません。
月の生活費を12倍した年間生活費から、必要な資産額を確認します。
余裕を見た例として、取り崩し率3.5%(年間生活費の約28.6倍)も並べました。
3.5%は公的に安全性が保証された数字ではなく、あくまで試算例です。
| 月の生活費 | 年間生活費 | 4%(×25) | 3.5%(÷0.035) |
|---|---|---|---|
| 15万円 | 180万円 | 4,500万円 | 約5,140万円 |
| 20万円 | 240万円 | 6,000万円 | 約6,860万円 |
| 25万円 | 300万円 | 7,500万円 | 約8,570万円 |
| 30万円 | 360万円 | 9,000万円 | 約1億290万円 |
| 35万円 | 420万円 | 1億500万円 | 約1億2,000万円 |
たとえば月20万円なら、年間240万円×25=6,000万円です。
世帯人数別の生活費の目安はFIRE後の生活費を単身・2人・4人世帯で比べた記事で確認できます。
4%ルールの元の研究には、日本の税金や社会保険料は含まれていません。
退職後は国民健康保険料や住民税などの負担が生じるため、生活費にはこれらも含めて年間生活費を出します。
課税口座の売却益には原則20.315%がかかり、NISA口座の運用益は非課税です。
取り崩し方は新NISAの出口戦略の記事で比べています。
リタイア直後に株価が大きく下がると、資産が想定より早く減る可能性があります。
対策の一例は、生活費の2〜3年分を現金で別に持っておくことです。
株価が下がったときは、その現金で生活して株の売却を避け、回復を待てます。
老齢基礎年金は原則65歳から受け取れます(2026年度の満額は月70,608円)。
FIRE後に年金受給前の期間があると、その間の生活費は資産でまかなう必要があります。
また、公的年金の「標準的な夫婦2人で月237,279円」は、平均標準報酬45.5万円で40年間就業したモデルです。
早期退職すると厚生年金の加入期間が短くなり、受給額は下がります。
高齢期の医療費・介護費は想定より大きくなることがあります。
生活費の計算とは別に、予備費を確保しておくと安心です。
金額は世帯によって異なるため、自分の状況で決めてください。
これはFIRE全体に必要な資産額ではなく、65歳までの生活費だけを計算した参考例です。
4%ルールの計算とは別物として読んでください。
40歳でFIREし、月20万円(年240万円)で暮らすと、65歳までの25年間で240万円×25年=6,000万円の生活費がかかります。
ここでは計算を簡単にするため、運用益、税金、社会保険料、物価変動は考えていません(実際の生活費には税金や社会保険料も含めて考えてください)。
65歳以降も、生活費が年金額を上回る分は資産から補う必要があります。
たとえば月20万円の生活費に対し、老齢基礎年金の満額だけなら月約13万円が不足します。
実際の必要額は、年金の見込額を「ねんきんネット」などで確認して計算してください。

目標6,000万円(月20万円生活の4%ルール)に、年率5%で毎月積み立てた場合の到達年数です。
年率5%を毎月に換算して試算し、税金・手数料は考慮していません。
将来の運用結果を保証するものではありません。
| 現在の資産 | 月3万円 | 月5万円 | 月10万円 |
|---|---|---|---|
| 500万円 | 34年9か月 | 29年5か月 | 21年7か月 |
| 1,000万円 | 27年10か月 | 24年2か月 | 18年5か月 |
| 2,000万円 | 18年6か月 | 16年7か月 | 13年2か月 |
| 3,000万円 | 12年1か月 | 11年 | 9年 |
たとえば現在資産1,000万円・月5万円なら24年2か月です。
FIREの基本は【2026年版】FIREとは?意味・仕組み・必要資金と始め方を初心者向けに解説、独身の場合はFIRE後の生活費はいくら?単身・2人・4人世帯で比較シミュレーションの「単身世帯の生活費」、生活水準を下げない場合はファットFIREとはいくら必要?で解説しています。
目安として参考にできますが、元の研究は米国のデータです。
日本円での生活や税金、将来の物価・為替は条件が異なるため、3.5%など余裕を見た試算も並べて確認すると安心です。
物価の上昇がFIRE計画にどう影響するかは、インフレがFIREに与える影響とは?知っておきたいリスクと対策で解説しています。
直近12か月の支出を合計して年間生活費を出し、25倍します。
教育費や医療費などが増える見込みがあれば、多めに見積もってください。