【2026年版】おすすめ米国ETF完全比較|FIRE目指す30代が選ぶVOO・VTI・QQQ・VYMを徹底解説
ネス
fire-in
当サイトはアフィリエイト広告を利用しています。リンクを経由して商品・サービスを申し込むと、当サイトが報酬を受け取る場合があります。
FIREを目指す人にとって、iDeCoは敵?それとも味方?
「会社、もう限界。でもお金が不安で踏み出せない…」
そんな気持ち、FIREを調べ始めた人なら一度は経験したことがあるんじゃないでしょうか。
FIREを本気で考えていると、必ずぶつかる疑問があります。
「iDeCoって、60歳まで引き出せないんでしょ?FIREを目指してる自分には意味なくない?」
結論から先に言います。
どういうことか、順番に説明していきますね。
FIREとは、「年間の生活費 × 25倍」の資産を作って、そこから毎年4%ずつ取り崩して生活していくスタイルのことです。
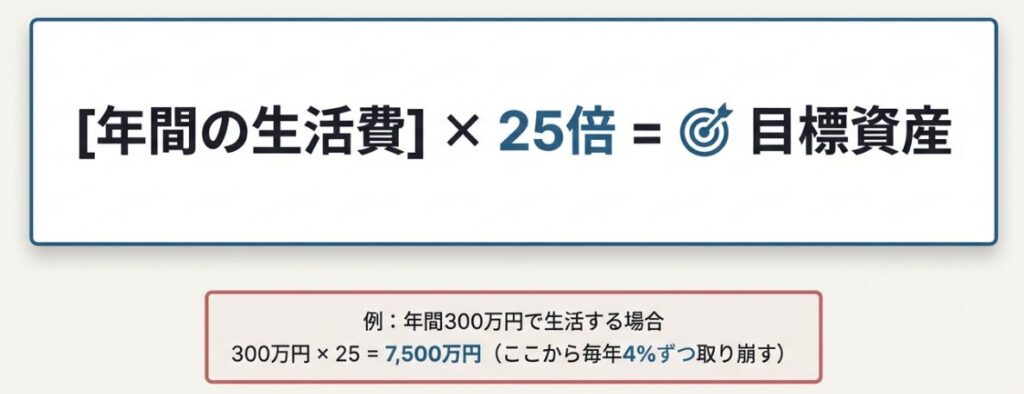
たとえば年間300万円で生活するなら、300万円 × 25 = 7,500万円が目標になります。
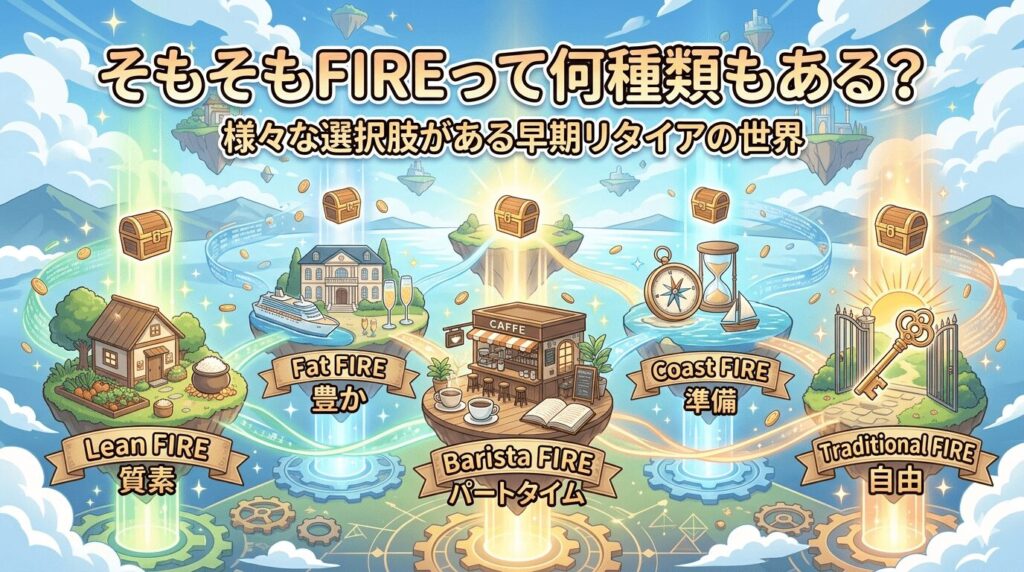
Lean FIRE(リーンファイア):生活費をとことん抑えて、必要最低限で暮らすスタイル
Barista FIRE(バリスタファイア):フルタイムは卒業しつつ、カフェのバイトみたいに軽く働きながら生活するスタイル
Fat FIRE(ファットファイア):十分な資産を作って、余裕のある暮らしをするスタイル
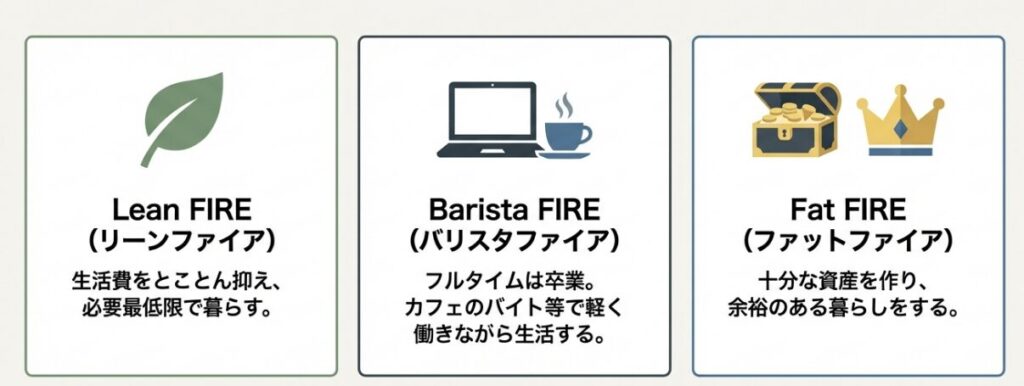
実は、iDeCoとの相性は「どのタイプのFIREを目指すか」によってかなり変わってきます。
FIREといえど最低限働くサイドFIREもありますね。
iDeCo(個人型確定拠出年金)は、簡単に言うと「自分で作る年金」です。
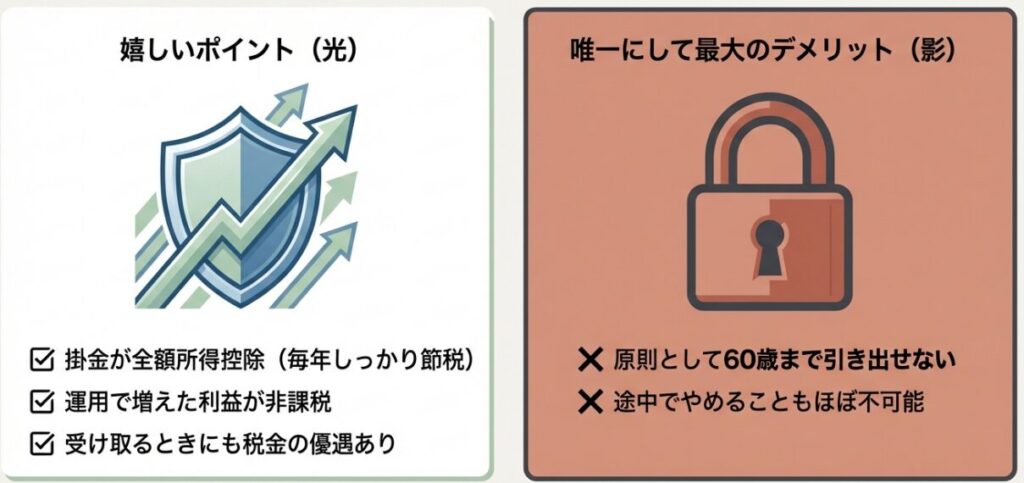
掛金が全額所得控除されます。つまり 毎年しっかり節税できるというメリットがあります。
また運用で増えた利益に税金がかからない上、受け取るときにも税金の優遇があります。
原則として60歳まで引き出せないということです。
毎月手数料がかかってしまう上、途中解約でやめることもほぼできない
このデメリットが、FIREを目指す人にとって引っかかるポイントですよね。
でも、これを「使えない制約」と見るか「老後の保証」と見るかで、評価が180度変わります。
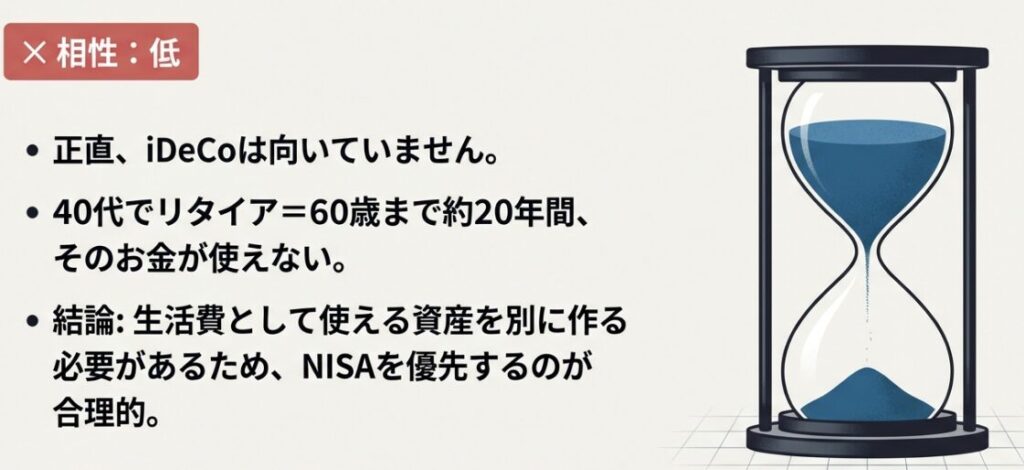
iDeCoは正直、向いていません。
40代でリタイアするということは、60歳まで20年近くそのお金を使えないということ。
生活費として使える資産は別に作る必要があります。
この場合はNISAを優先するのが合理的です。
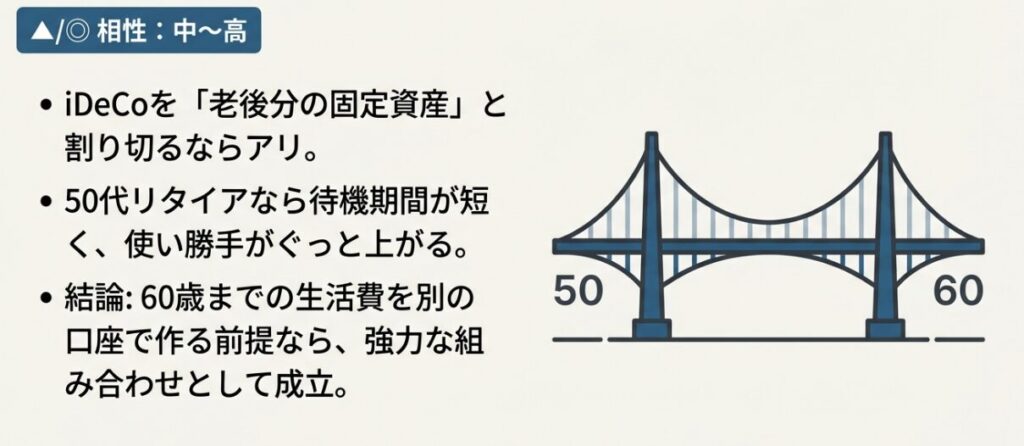
iDeCoは「老後分の固定資産」と割り切れます。
「50代でセミリタイア → 60歳以降はiDeCoで」という設計なら、待機期間も短くなりますし、使い勝手はぐっと上がります。
生活費は別の口座で作っておく前提で、組み合わせとして成立します。
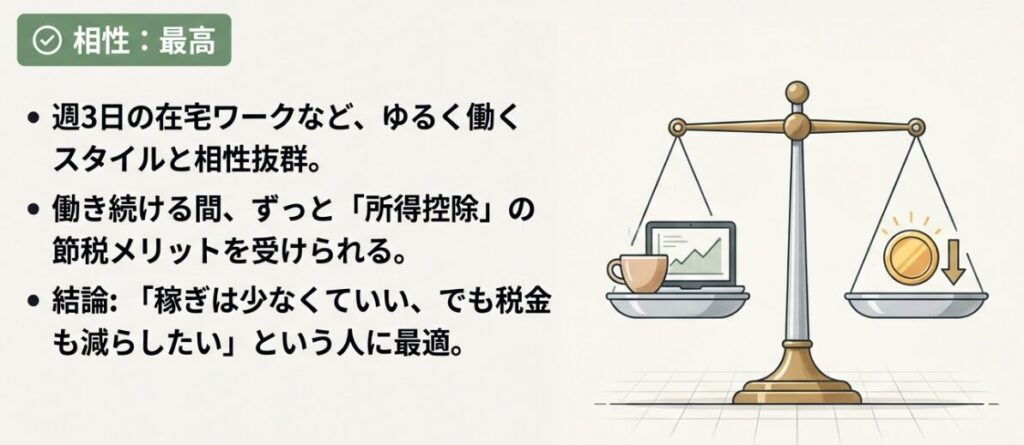
→ iDeCoとの相性、かなり良いです。 60歳頃まで、週3日とか在宅でゆるく働くスタイルなら、その間ずっと所得控除の節税メリットが続きます。
「稼ぎは少なくていい、でも税金も減らしたい」という人にはぴったりです。
資産は、次の3層で考えると整理しやすくなります。
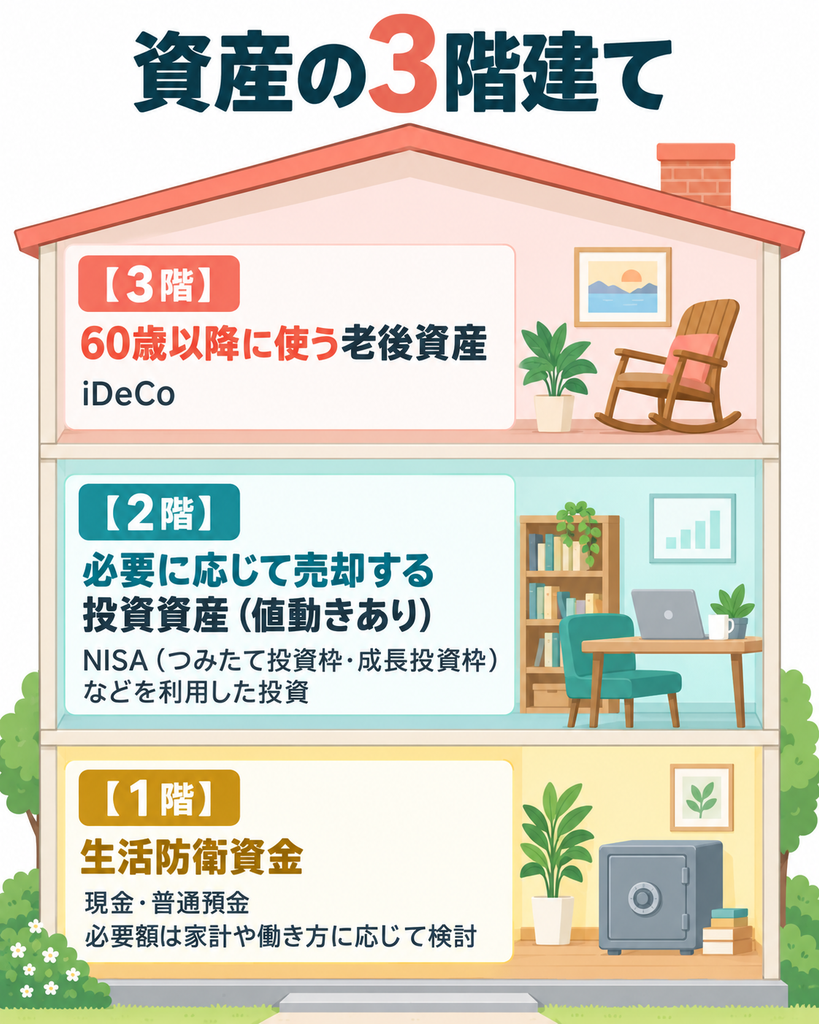
まず1階部分は生活の基盤です。生活防衛資金をまずためましょう。
生活防衛資金 ⇒ 現金・普通預金。
必要額は家計や働き方に応じて検討します。
次にインフレ負けしない運用資産です。
必要に応じて売却を検討する投資資産 ⇒ NISA(つみたて投資枠・成長投資枠)などを利用した投資
NISAは商品名ではなく、投資の利益にかかる税金が非課税になる制度(口座)です。
中で買う投資信託などは値動きがあり、タイミングによっては元本を下回ることもあります。
売却してから手元に入金されるまでにかかる日数は、商品や金融機関によって異なります。
売却後すぐに出金できるとは限らないため、すぐ使うお金は1階の生活防衛資金で確保しておきます。
最後に余裕のあるかたは3階部分です。
60歳以降用の老後資産 ⇒ iDeCo
iDeCoは「最上階」、つまり60歳以降に使うお金として、生活資金や他の投資とは分けて位置づけるイメージです。
なので人によっては向き不向きがあります。
たとえば、こんなケースを考えてみます。
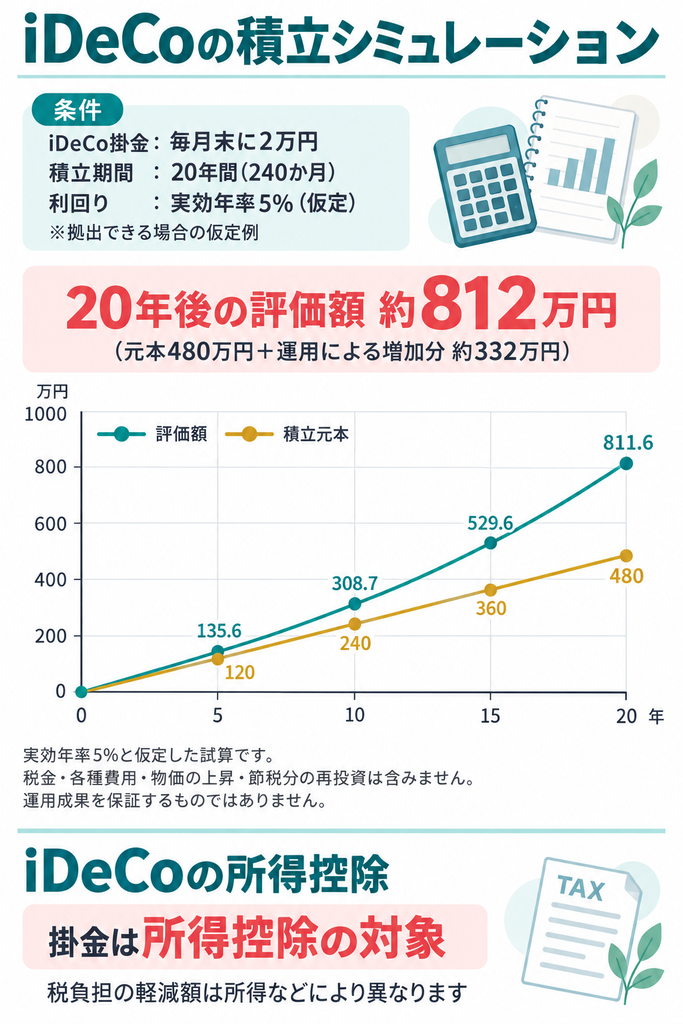
上記で運用した場合を考えます。
月2万円は「拠出できる場合」の仮定例で、拠出できる額は人によって異なります。
掛金は全額が所得控除の対象です。
税負担の軽減額は、課税所得や適用される税率などによって異なります。
課税所得がない場合は、掛金の所得控除による税の軽減はありません。
月2万円を20年間(240か月)続けた場合、掛金の合計(元本)は 20,000円 × 240か月 = 480万円 です。
これを実効年率5%で運用できたと仮定すると、20年後の評価額はおよそ812万円(元本480万円+運用による増加分およそ332万円)になります。
前提:毎月末に2万円ずつ拠出/利回りは実効年率5%(毎月に複利で換算して計算)/税金・各種手数料・物価の上昇は含めず/節税分の再投資も含めず。
実効年率5%は仮定の数値で、運用成果を保証するものではありません。
実際の成果は投資信託の値動きによって変わり、これを下回ることもあります。
「60歳まで使えない」と聞くとモヤっとしますよね。
でも見方を変えると、60歳以降に使うお金を、税制優遇を受けながら先取りで準備している、と整理することもできます。
ただし引き出し時の税金の考え方が非常に複雑なので注意が必要です。
老後になって「あのとき積み立てておいてよかった」と思える資産を、今のうちに作っておけるのがiDeCoの本質的な価値です。
正直に言います。iDeCoは、早期リタイアの生活費には使えません。
でも、こういう役割を持っています。
FIRE後の長い人生を、精神的にも金銭的にも安定させるための「保険」として考えると、iDeCoの見え方がかなり変わってくるはずです。
FIREって、勢いで「会社辞めてやる!」と決断するものじゃなくて、自分の人生を自分でしっかり設計する力 で実現するものだと思います。
iDeCoをうまく活用しながら、自分だけのFIREプランを組み立ててみてください。
🔒 60歳まで引き出せない制約を理解したうえで
iDeCoとNISAを組み合わせて考える
iDeCoは掛金が所得控除の対象になり、NISAは必要なときに引き出せます。それぞれの口座を別々に開設して使い分けます。
💡 iDeCoは所得控除で節税しやすく、NISAは引き出しが自由。目的に合わせて配分を決めます。
※SBI証券・楽天証券とも運営管理機関の手数料は0円です。iDeCoではほかに、加入時に2,829円、給付(受け取り)ごとに440円がかかります。毎月掛金を拠出する場合の口座管理手数料は、国民年金基金連合会の手数料(掛金のある月にかかる。現在105円、2027年1月26日の引落し分から120円)と信託銀行の手数料(毎月66円)で、合計は現在の月171円、改定後は月186円です。年単位でまとめて拠出する場合は国民年金基金連合会分の計算方法が異なります。掛金を出さず、その資格で運用のみを行う場合(運用指図者)は、信託銀行の月66円のみです。運用する投資信託の信託報酬は別途かかります。すべての条件は各公式サイトでご確認ください。