【要約】僕がウォール街で学んだ勝利の投資術 億り人への8つの法則をFIRE目線で解説
ネス
fire-in
当サイトはアフィリエイト広告を利用しています。リンクを経由して商品・サービスを申し込むと、当サイトが報酬を受け取る場合があります。
「子供のために何かお金を残してあげたい。でも何から始めればいいの?」
「ジュニアNISAが廃止されたって聞いたけど、今から子供の投資口座って作れるの?」
そんな疑問を持っている親御さん、すごく多いと思います。
私自身も子供が生まれてすぐ、「将来のためにコツコツ積み立ててあげたい」と思って子供の証券口座を調べました。
当時はジュニアNISAがあって話はシンプルでしたが、2023年末でジュニアNISAが廃止されてからは制度が変わっています。
この記事では2026年時点の最新情報をもとに、子供の証券口座の選び方・開設手順・何を積み立てるべきかを丁寧に解説します。
以前は子供向けの非課税投資制度として「ジュニアNISA」がありましたが、2023年12月末をもって新規購入が終了しました。
ただし、すでにジュニアNISA口座を持っている場合は以下のようになっています。
| 状況 | 内容 |
|---|---|
| 既存ジュニアNISA口座 | 2023年末以前に購入した分は18歳まで非課税で運用継続できる |
| 途中払い出し | 2024年以降は年齢に関係なく非課税で払い出せる(一部のみは不可。全額を払い出すと口座は廃止) |
| 新規開設・購入 | 2024年以降は不可 |
💡 2026年時点で子供の投資を始めるなら、「未成年口座(課税口座)」での積み立てが選択肢のひとつです。
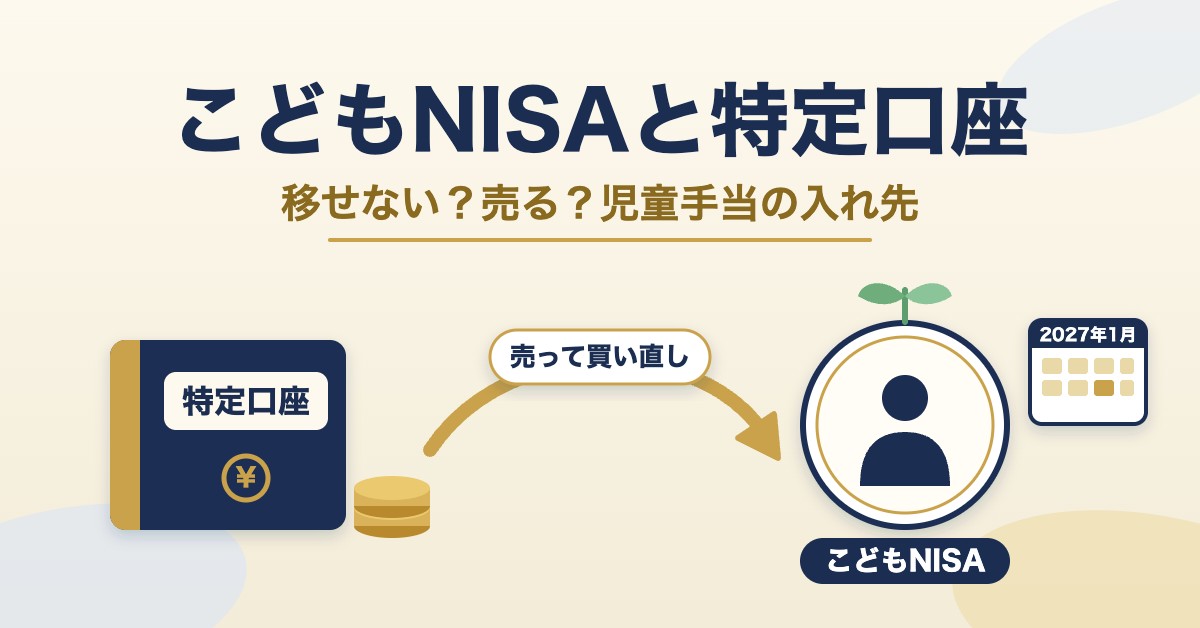
2027年1月からは、こどもNISAも選べるようになります。
未成年口座とは、18歳未満の子供名義で開設できる証券口座です。親権者が代わりに管理・運用します。
注意点として、ジュニアNISAと違って課税口座なので、売却益や配当には、税金(20.315%)がかかります。
それでも「長期で積み立ててプレゼントしてあげる」目的なら十分に意味があります。
たとえば月1万円を、株式の投資信託で18年間(216か月)積み立てると、元本は216万円です。
年率5%で運用できたと仮定して計算すると、18年後は約345万〜351万円です(積立のタイミングなど、計算方法による)。
売却して利益が出ると、20.315%の税金がかかります(約26万〜27万円)。
税金を引くと、約319万〜323万円です。
ただし、年率5%は仮定の数字で、将来を保証するものではありません。
値下がりして、元本の216万円を下回ることもあります。
信託報酬などの費用は、この計算に入れていません。
未成年口座で積み立てた分は、子どもが18歳になると、成人口座に切り替わります。
課税口座のままで、NISAに自動で移るわけではありません。
くわしくは、下の「子供が18歳になったら(口座の切替とNISA)」で説明します。
この記事では、SBI証券と楽天証券の未成年口座を比べます。
| 項目 | SBI証券 | 楽天証券 |
|---|---|---|
| 未成年口座 | ○ | ○ |
| 未成年口座でのクレカ積立 | 対象外 | 対象外 |
| 入金方法 | 銀行振込・ゆうちょ銀行の振替・即時入金・リアルタイム入金(振込依頼人は子ども本人名義) | リアルタイム入金・通常振込 |
| 18歳になったとき | 成人口座へ切替(保有商品はNISAへ移せない) | 成人口座へ切替(保有商品はNISAへ移せない) |
💡 クレカ積立は、SBI証券・楽天証券とも、子供名義の未成年口座では使えません(対象外)。
子供の未成年口座では、入金して積み立てます。
SBI証券は、クレジットカード決済に本人名義のカードが必要としています。
18歳未満は通常カードを作れないため、親のカードを子どもの口座の積立に使うことはできません。
親自身のNISAなどでクレカ積立を使う場合は、子どもの口座とは別の話です。
どちらの会社でも、先に親権者の口座が必要です。
親権者がすでに口座を持っている会社を選ぶと、手続きを進めやすくなります。
未成年口座を開設するには、親権者(父または母)がその証券会社にすでに口座を持っていることが条件です。
まだ口座を持っていない場合は、先に親の口座を開設してください。
SBI証券では、親権者の口座と未成年口座を、同時に開設することはできません。
親権者の口座の開設が終わってから、未成年口座を申し込みます。
開設に必要な書類は、世帯の状況(親権者が1人か2人か、同居か別居か、など)で変わります。
SBI証券の案内では、次のとおりです。
健康保険証は、2025年12月2日以降、本人確認書類として使えません。
健康保険資格確認書は、書面(カード型・はがき型・A4書面型)のみ使えます(SBI証券)。
楽天証券は、世帯全員が記載された住民票の写し(子どものマイナンバー記載)と、続柄を証明する戸籍謄本が必要です。
最新の書類の組み合わせは、申込前に各社の案内で確認してください。
SBI証券・楽天証券ともに、親権者のWebサイトログイン後の画面から、未成年口座を申し込みます。
途中で「未成年口座」の項目を選択し、親権者情報と子供の情報を入力します。
SBI証券では、本人確認書類の提出は、Webアップロードか郵送です。
別居の場合や、親権者が世帯主でない場合は、郵送のみです。
書類の審査のあと、初期取引パスワードが郵送で届きます。
取引ができるまでは、最短3営業日程度とSBI証券は案内しています。
申込から取引までは、数日から、それ以上かかることがあります。
SBI証券では、親権者の総合口座を開設してから、子供名義のこども口座(未成年口座)を申し込みます。
こども口座をまだ持っていない場合は、こどもNISAも同時に申し込めます。
すでにこども口座を持つ方は、こどもNISAの申込案内を確認してください。
口座が開設されたら、積立設定をします。
金額は、家計と教育費を使う時期に合わせて決め、無理のない金額から始めます。
銘柄は、たとえばeMAXIS Slim 米国株式(S&P500)やeMAXIS Slim 全世界株式(オール・カントリー)などが候補です。
特定の商品をすすめるものではなく、ほかの商品も選べます。
こどもNISAは、2027年1月から使える、0〜17歳向けのNISAです。
つみたて投資枠のみで、年間の投資枠は60万円、非課税で持てる総額は600万円です(財務省)。
事前申込と、制度の開始は別です。
SBI証券は、こどもNISAの事前申込を受け付けています(制度の開始は2027年です)。
楽天証券は、2026年10月1日から受付を始め、口座の開設は、審査を経て2027年1月以降です。
SBI証券は、こどもNISAの積立設定の開始時期を、後日知らせるとしています。
こどもNISAは、新しく作るNISA口座です。
課税口座の未成年口座で持っている商品や、ジュニアNISAの残高を、こどもNISAに移すことはできません(SBI証券FAQ、日本証券業協会のQ&A)。
ジュニアNISA、課税口座(未成年口座)、こどもNISAは、別のものとして考えます。
SBI証券で申し込むときは、持っている口座によって手順が違います。
| 今の状況 | 手順(SBI証券の案内) |
|---|---|
| 親権者の口座がない | 親権者の総合口座を開設してから、こども口座の開設に進む。こども口座の申込で「こどもNISAを申し込む」にチェックする |
| 親権者の口座はあるが、こども口座がない | こども口座の開設フォームで「こどもNISAを申し込む」にチェックする |
| 親権者の口座もこども口座もある(ジュニアNISAを持っている場合も同じ) | こども口座にログインして、ホームの「こどもNISA」から申し込む |
こどもNISAは、あとから金融機関を変えられません。
他社に移すには、いったん閉鎖して、改めて開設します。
閉鎖すると、それまで非課税だった分に税金がかかります(SBI証券FAQ、日本証券業協会のQ&A)。
申し込む会社は、よく考えて決めます。
12歳以降の払出しなど、くわしい条件は、公式の案内で確認してください。
子供の口座での積立銘柄は、たとえば、次の2つが候補になります。
特定の商品をすすめるものではなく、ほかの商品も選べます。
| 銘柄 | 特徴 | こんな人に |
|---|---|---|
| eMAXIS Slim 米国株式(S&P500) | 米国の大型株500社に分散。米国経済の影響が大きい | 米国経済の成長を信じる方 |
| eMAXIS Slim 全世界株式(オルカン) | 全世界の株式に分散。国や地域の偏りが小さい | とにかく分散させたい方 |
投資信託の価格は上下します。
子どもが18歳になるまでの期間でも、使う時期に値下がりしていて、元本を割ることがあります。
教育費を使う時期が近づいたら、必要な金額を預金などで確保しておく考え方もあります。
毎月の金額は、家計と両立できる範囲で決めてください。
口座の切替:未成年口座は、SBI証券・楽天証券とも、18歳になると成人向けの口座に切り替わります。
切替後は、子供ご本人が取引する口座です。
NISA口座の開設:NISA口座は、口座の切替とは別に、子供ご本人が開設します。
開設できるのは、利用する年の1月1日時点で18歳以上の方です。
なお、2027年1月からは、0〜17歳もつみたて投資枠のNISA口座(こどもNISA)を開設できるようになります。
2026年10月時点では、まだ始まっていません。
くわしくは、上の「2027年1月から始まる「こどもNISA」とは?」で説明しています。
こどもNISAで持っている分は、その年の1月1日時点で18歳になる年から、自動的に成人のNISAに移ります(日本証券業協会のQ&A)。
課税口座の分とは、別の扱いです。
保有商品の扱い:未成年口座(課税口座)で保有している投資信託などは、NISA口座へ移すことはできません(SBI証券FAQ、日本証券業協会のQ&A)。
切替後の成人口座に引き継がれますが、NISA口座の保有分にはなりません。
NISAで運用したい場合:NISA口座で新たに買い付けます。
保有商品を売却して、その資金でNISAに買い直すこともできますが、これは移管ではなく、売却と新規の買付けです。
売却益には税金(20.315%)がかかり、NISAで買える金額は年間投資枠(つみたて投資枠120万円・成長投資枠240万円)の範囲内です。
売却して買い直すのが有利とは限りません。
含み益の大きさや投資枠を見て、慎重に決めてください。
ジュニアNISAは廃止されましたが、未成年口座を使えば子供のための長期積立を始められます。
まず、親権者の口座と、必要な書類を確認するところから始めてみてください。