資産形成を始めて分かったこと5選
ネス
fire-in
当サイトはアフィリエイト広告を利用しています。リンクを経由して商品・サービスを申し込むと、当サイトが報酬を受け取る場合があります。
「iDeCoの上限が、月6.2万円に上がるらしい」
そんなニュースを見て、こんなことを考えていませんか。
先に結論をまとめます。
私は会社員で、勤務先に企業年金はありません。
SBI証券のiDeCoで、月1万円を積み立てています。
上限が上がっても、掛金は増やさないことにしました。
理由は「わが家の場合」で書きます。
この記事では、改正の内容、手続き、税金の計算、増やす前に考えることを、順番に整理します。
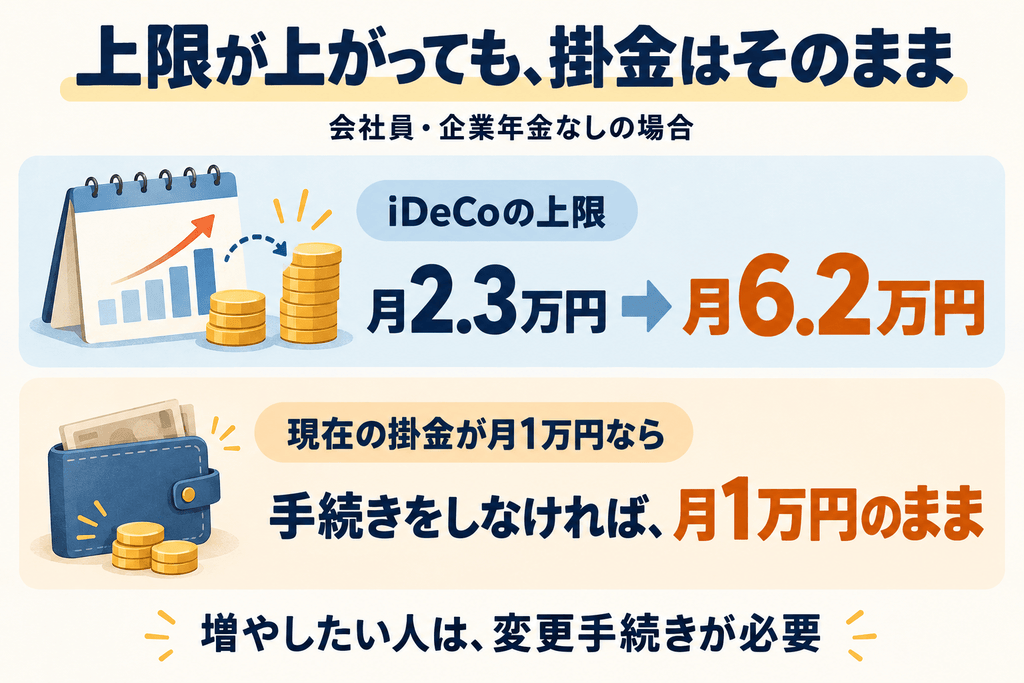
2026年12月分(2027年1月の引き落とし分)から、iDeCoの掛金の上限が上がります(厚生労働省)。
| 区分 | 2026年12月の引き落とし分まで | 2027年1月の引き落とし分から |
|---|---|---|
| 会社員(企業年金なし) | 月2.3万円 | 月6.2万円 |
| 会社員(企業年金あり) | 月2.0万円(企業年金と合計で5.5万円まで) | 企業年金と合計で月6.2万円まで |
| 公務員 | 月2.0万円 | 月5.4万円 |
| 自営業・フリーランスなど | 国民年金基金などと合計で月6.8万円 | 合計で月7.5万円 |
| 会社員・公務員に扶養されている配偶者 | 月2.3万円 | 月2.3万円(変わらない) |
企業年金がある人は、6.2万円から企業年金の掛金(相当額)を引いた額が、iDeCoの上限になります。
企業年金の掛金は、勤務先に確認してください。
公務員の5.4万円は、6.2万円から共済掛金相当額の8,000円を引いた額です(厚生労働省)。
あわせて、iDeCoに加入できる年齢も上がります。
2026年12月以降、60歳以上70歳未満の人も、一定の条件を満たせば加入できるようになります(厚生労働省)。
上限が上がっても、今の掛金は自動では変わりません。
厚生労働省は「掛金額の変更を希望される方は手続きが必要」としています。
手続きは、iDeCoを申し込んだ金融機関で行います。
オンラインの手続き(e-iDeCo)は、2026年12月1日〜24日に受け付けます。
ただし、e-iDeCoを使えるかは、金融機関によって違いますので注意が必要です。
SBI証券の場合は、次のとおりです。
掛金の変更は、通常は年1回までです。
ただし、2027年11月30日までの特例期間中に、施行前の上限より多い額へ初めて増やす場合は、年1回の回数に数えません。
企業年金がない会社員なら、月2.4万円〜6.2万円に増やす場合が、これにあたります。
金融機関によって、受付の期間や書面の締め切りが違います。
今iDeCoを使われている方は自分の金融機関の案内を、早めに確認してください。
iDeCoの掛金は、全額が所得控除になります。
減る税金の目安は、次の式で計算できます。
掛金の年額 ×(所得税の税率 + 住民税の税率10%)
所得税の税率は、課税される所得の額によって、5%〜45%の7段階です(国税庁)。
たとえば、所得税の税率が10%、住民税が10%の人(合計20%)の場合は、次のとおりです。
| 毎月の掛金 | 掛金の年額 | 減る税金の目安(20%の場合) |
|---|---|---|
| 1万円 | 12万円 | 約2.4万円 |
| 2.3万円(今の上限) | 27.6万円 | 約5.5万円 |
| 6.2万円(新しい上限) | 74.4万円 | 約14.9万円 |
(計算:12万円×20%=2.4万円、27.6万円×20%=5.52万円、74.4万円×20%=14.88万円。復興特別所得税は入れていない、簡単な目安です)
厚生労働省の資料では、毎月2万円の場合、年7万2千円の節税効果としています(所得税20%、住民税10%の場合)。
なお、課税される所得がない人は、所得控除を受けられません。
税金が減るのは、iDeCoの大きな利点です。
ただし、増やす前に、次の3つを確認しておきたいところです。
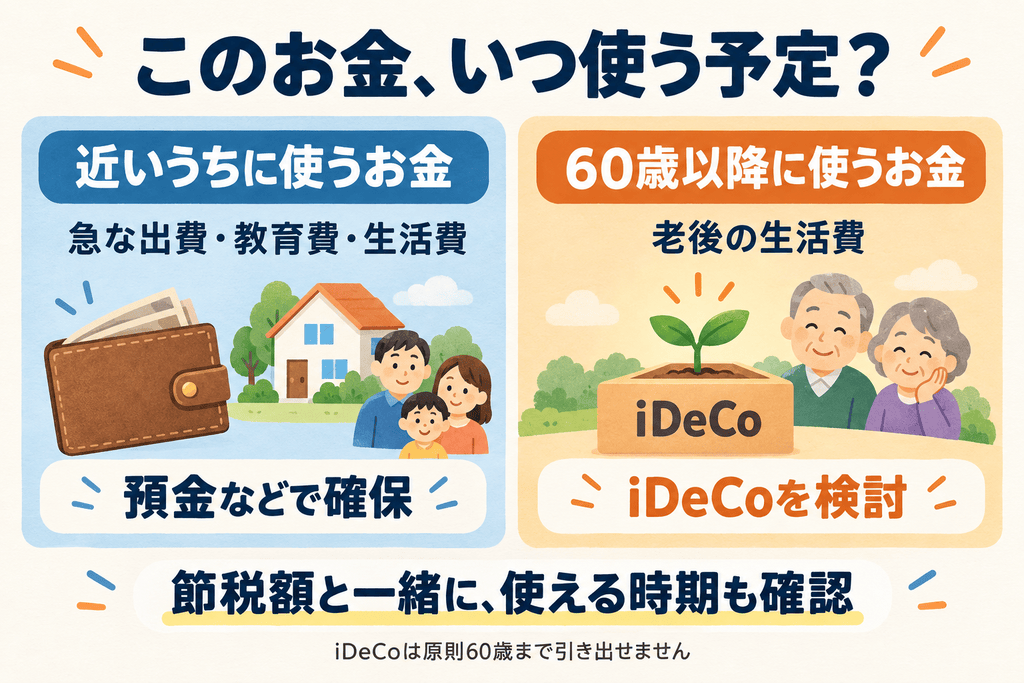
① 原則として、60歳まで引き出せない
iDeCoに入れたお金は、原則として60歳になるまで受け取れません(iDeCo公式サイト)。
加入していた期間が短い人は、受け取り始められる年齢が60歳より遅くなります。
FIREを目指していて、60歳より前に使うお金が必要な人は、増やした分も60歳まで動かせないことになります。
② NISAとの順番
NISAは、いつでも売って引き出せます。
60歳より前に使う予定のお金は、iDeCoではなくNISAや預金で持つ、という考え方もあります。
③ 生活防衛資金と、近いうちに使うお金
急な出費や、近いうちに必要な教育費などは、iDeCoに入れると使えません。
先に、預金などで確保しておきます。
60歳まで引き出せない制約については、「iDeCoとFIRE 60歳まで引き出せない制約をどう考える?」でくわしく整理しています。
わが家の状況も、書いておきます。
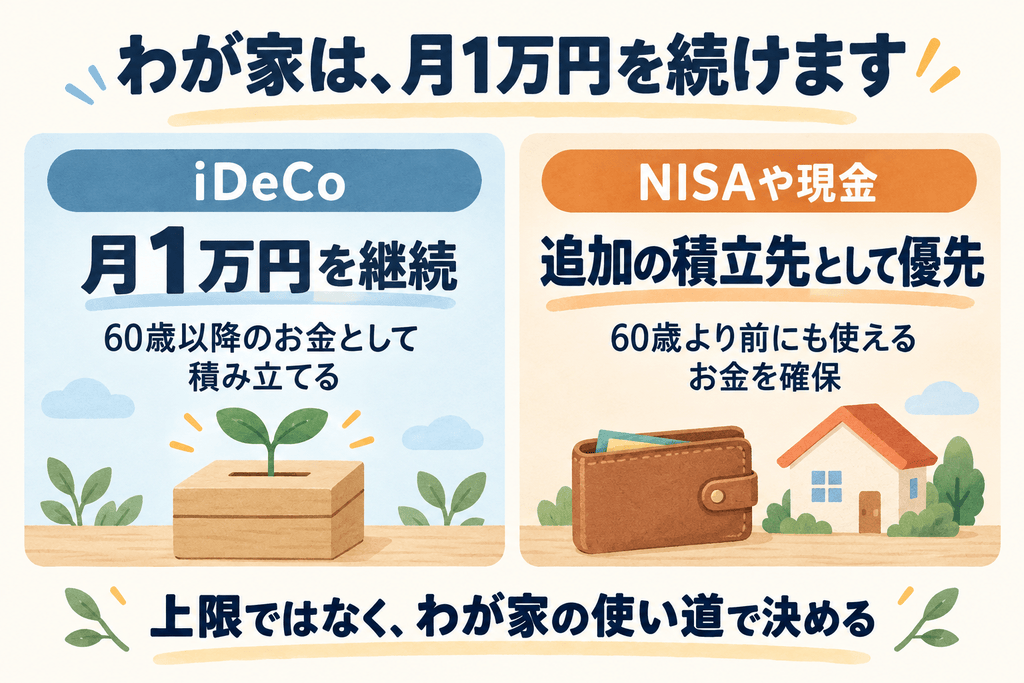
増やさない理由は、iDeCoは60歳まで引き出せないからです。
FIREを目指しているので、FIRE前に使えるお金(NISAや現金)を優先したいと考えています。
今の上限(月2.3万円)まで使っていないのも、同じ理由です。
上限が6.2万円に上がっても、わが家の判断は変わりませんでした。
次の表は、判断の目安です。
どちらが正しいというものではありません。
| 考えること | 増やすことを考えやすい | 今のままを考えやすい |
|---|---|---|
| 60歳まで使わないお金 | 十分にある | FIRE前などに使う予定がある |
| NISA | すでに使っている | まだ枠に余裕がある |
| 生活防衛資金 | 確保できている | まだ足りない |
| 税率 | 所得税の税率が高い | 課税所得が少ない |
増やす場合も、家計に無理のない金額にします。
iDeCoの中の商品も、値下がりして元本を割ることがあります。
Q. 何もしないと、掛金はどうなりますか?
今の掛金のままです。
上限が上がっても、自動では増えません。
増やしたい人は、手続きが必要です(厚生労働省)。
Q. 掛金の変更は、年1回までではありませんか?
通常は年1回までです。
ただし、特例期間(2027年11月30日まで)中に、施行前の上限より多い額へ初めて増やす場合は、年1回の回数に数えません(SBI証券の案内)。
くわしい条件は、自分の金融機関で確認してください。
Q. 勤務先に企業年金があるかわかりません。
勤務先の人事・総務の担当や、企業年金の加入者向けのサイトで確認できます。
企業年金がある人は、6.2万円から企業年金の掛金(相当額)を引いた額が、iDeCoの上限です(厚生労働省)。
制度や手続きの期間は、金融機関によって違うことがあります。
手続きの前に、自分の金融機関の案内を確認してください。
投資には、元本を割るリスクがあります。
この記事は、特定の商品や掛金額をすすめるものではありません。
税金の個別の判断は、税務署や税理士に確認してください。