投資本おすすめ13選|FIRE初心者から上級者向け【2026年】Kindle Unlimitedの対象状況つき
ネス
fire-in
当サイトはアフィリエイト広告を利用しています。リンクを経由して商品・サービスを申し込むと、当サイトが報酬を受け取る場合があります。
子ども名義の口座で児童手当を投資に回している。そこに「こどもNISA」が2027年1月から始まる、というニュースが流れてきました。
こんな迷いが浮かびませんか。
先に結論をまとめます。
この記事では制度のポイント、売るときの税金、児童手当の入れ先の考え方を順番に整理します。数字の例は、すべて計算のための架空の例です。
子ども名義の口座の作り方や未成年口座の基本は、この記事では扱いません。すでに持っている保有分をどうするか、これからの積立先をどうするか、の判断に絞ります。
私も同じ立場です。わが家は小学生と年長の子どもがいる4人家族で、子ども名義の特定口座で児童手当を運用しています。
ジュニアNISAの口座もまだ持っています。こどもNISAは、すでに事前申込を済ませました。
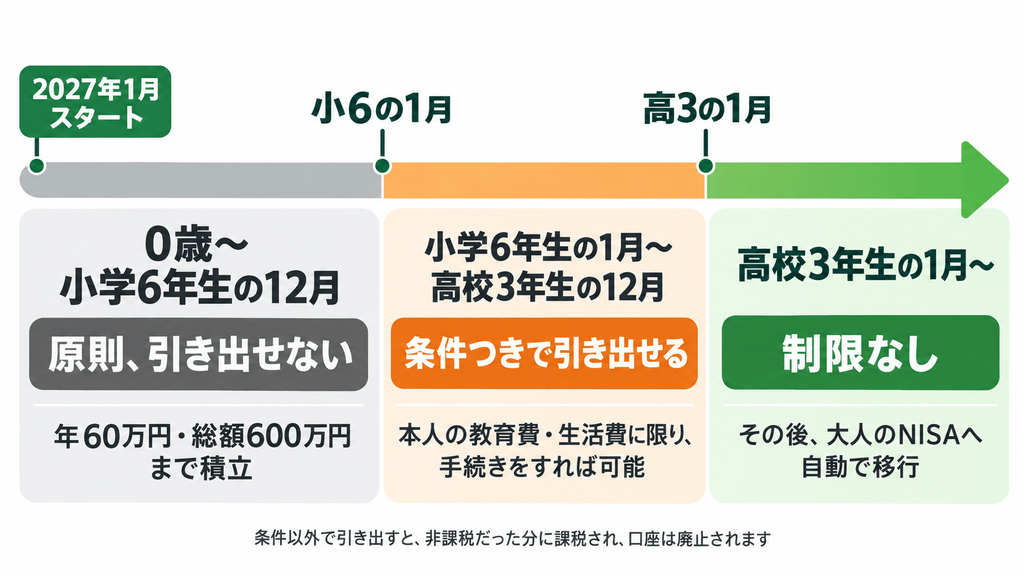
こどもNISAは2027年1月から使える、0〜17歳向けのNISAです。正式な名前ではなく、つみたて投資枠の年齢制限がなくなるという制度の通称です。
| 項目 | 内容 |
|---|---|
| 始まる時期 | 2027年1月から |
| 対象 | 0〜17歳の未成年者 |
| 使える枠 | つみたて投資枠のみ(成長投資枠は使えません) |
| 年間の投資額 | 年60万円まで |
| 非課税で持てる総額 | 600万円まで |
| 買える商品 | 大人のつみたて投資枠と同じ(投資信託など) |
| 買い方 | 契約に基づく、定期的・継続的な積立 |
| 口座の数 | 1人1口座。金融機関(証券会社)の変更はできません |
| お金の引き出し | 原則、高校3年生の1月まで制限あり(下で説明) |
| 売却代金・分配金 | 「特定課税未成年者口座」にたまり、払出しの制限の対象です。年間60万円の投資枠の範囲で、こどもNISAでの買付けに使えます |
| 18歳になると | その年の1月1日時点で18歳である年から、自動的に大人のNISAに移ります |
出典:金融庁「NISAを知る」、財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」、日本証券業協会「2024年以降のNISAに関するQ&A」
払出しの制限は、口座開設者が3月31日時点で18歳である年の1月1日(一般に高校3年生の1月)まで続きます。
ただし、口座開設者が3月31日時点で12歳である年の1月1日以降(小学6年生の1月以降)は、本人の教育費または生活費に充てる場合に限り、証券会社で手続きをすれば、課税なしで払い出せます。12歳以降になっても、使い道の条件と手続きは続きます。
子ども本人の同意を得たうえで法定代理人(親権者など)が証券会社に書類を出して手続きします。災害などのやむを得ない事情には、例外があります。
決められた条件以外で払い出すと、それまで非課税だった分に税金がかかり、口座も廃止されます(日本証券業協会のQ&A)。
移せません。
こどもNISAは新しく作る口座です。日本証券業協会のQ&A(2026年9月)には、特定口座や一般口座、ジュニアNISAで持っている投資信託などをNISA口座に移すことはできない、と書かれています。
口座を開設した日以降の新しい資金で投資する形です。ですから、今の保有分をこどもNISAに入れたいときは、「いったん売って、こどもNISAで買い直す」ことになります。
売って得たお金は、子ども本人名義の口座にあります。そこから、こどもNISAの買付けに使う形になります(日本証券業協会のQ&A。本人名義の他の証券口座からの振込みは認められています)。実際の手続きは、証券会社で確認してください。
つまり、選択肢は次の3つです。
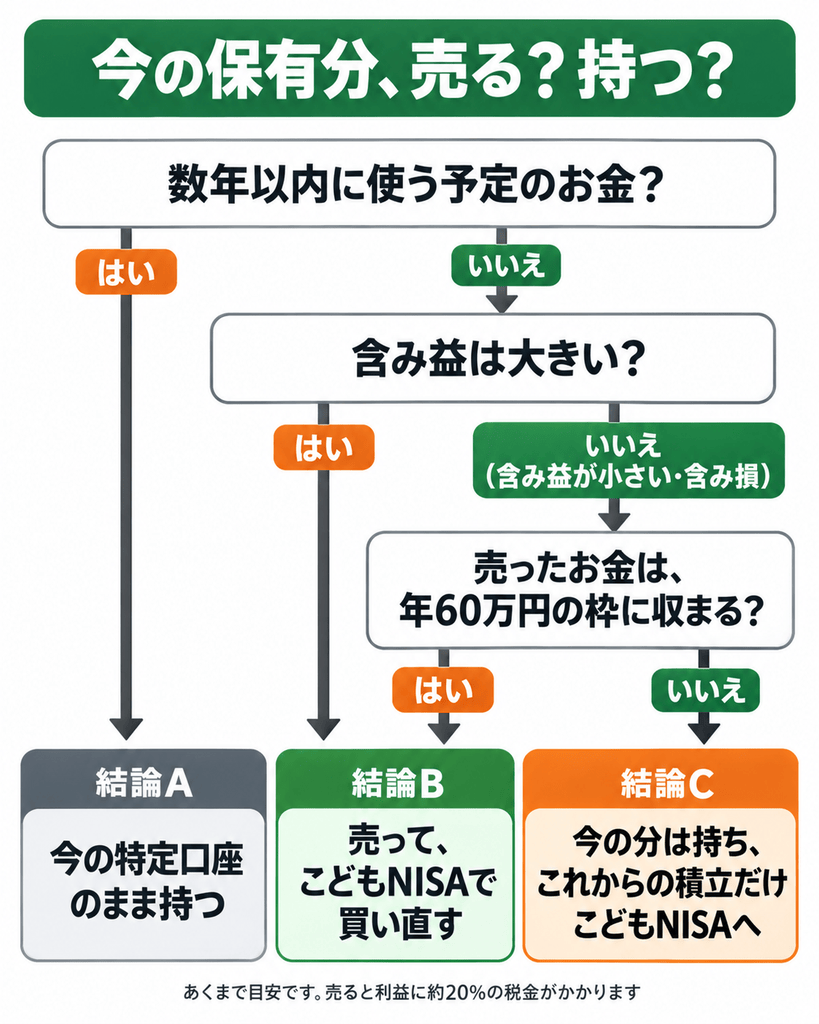
売るときに気にすることは、次の4つです。
① 売ると、利益に税金がかかる
特定口座で売って利益が出ると、利益の約20%(所得税・復興特別所得税・住民税の合計で20.315%)が税金です(国税庁)。
2027年から防衛特別所得税が加わりますが、復興特別所得税が下がるため、合計の税率は変わりません(財務省の解説)。
② こどもNISAで買い付けられるのは、年間60万円の投資枠まで
売って得たお金は、年間60万円の投資枠の範囲で買い付けます。これは買付けの上限です。枠をこえる分は、こどもNISAでは買えないため別の口座で持つことになります。
③ こどもNISAは、原則、払出しに制限がある(12歳以降も条件つき)
特定口座には、こどもNISAのような税制上の払出しの制限はありません。
④ 持っている商品が、こどもNISAで買えるとは限らない
こどもNISAで買える商品は、大人のつみたて投資枠と同じです(財務省の資料では「一定の公募等株式投資信託」)。
金融庁の一覧(2026年10月16日時点)では、つみたて投資枠の対象は376本で、ETFは日本で上場する11本です。
全世界株式のVTのような外国の上場ETFは載っていません。特定口座でVTを持っていても、こどもNISAで同じ商品は買えません。
なお、ジュニアNISAの残高は、特定口座とは別の話です。
2023年までにジュニアNISAで投資した分は、非課税期間(5年)が終わったあと、継続管理勘定に移され、口座開設者本人が18歳になるまで、非課税で保有できます(金融庁。新しく買うことはできません)。
ジュニアNISAの保有分は、こどもNISAの非課税保有限度額(600万円)には含まれません。
| 例 | 取得額 | 今の評価額 | 利益 | 売ったときの税金(20.315%) |
|---|---|---|---|---|
| A:含み益が大きい | 100万円 | 130万円 | 30万円 | 約6万945円 |
| B:含み益が小さい | 100万円 | 105万円 | 5万円 | 約1万158円 |
| C:含み損 | 100万円 | 90万円 | −10万円 | 税金はかからない |
(A:30万円×20.315%=60,945円。B:5万円×20.315%=10,157.5円→約1万158円)
わが家が今の保有分をどうするかは、下の「わが家の場合」に書きます。
児童手当の額は、次のとおりです(こども家庭庁。高校生年代は18歳に達する日以後の最初の3月31日までです)。
| 子どもの年齢 | 月額(第1子・第2子) | 年額(同じ月額が12か月支給される場合) |
|---|---|---|
| 3歳未満 | 15,000円 | 18万円 |
| 3歳から高校生年代まで | 10,000円 | 12万円 |
(第3子以降は、どちらも月30,000円)
児童手当は偶数月(2月、4月、6月、8月、10月、12月)にそれぞれ2か月分が支給されます。
児童手当をこどもNISAに回せる額は、今後1年間に受け取る見込みの額と、その年に使っていない年間投資枠を比べて考えます。
たとえば3歳以上の子ども1人に同じ月額(1万円)が12か月支給される場合は、年12万円です。年間投資枠の60万円の約2割にあたります。
年齢の切り替わりや制度の変更で、実際に受け取る額は変わります。ほかの積立で枠を使っている場合は、使っていない枠はその分だけ小さくなります。
一方、過去にためた児童手当をまとめて投資に回したい場合は、話が別です。こどもNISAは、年間60万円の投資枠と、定期的・継続的な積立が前提です。
まとめた金額が年間の枠をこえるときは、その年はこどもNISAでは買い付けられない分が出ます。
| 入れ先 | 良い点 | 注意点 |
|---|---|---|
| こどもNISA | 運用益・分配金が非課税 | 払出しに制限がある。商品は、つみたて投資枠の対象に限られる。積立(定期的・継続的)が前提 |
| 特定口座(今のまま) | 商品を選べる範囲が広い。税制上の払出しの制限がない | 利益に約20%の税金がかかる。値下がりして、元本を割ることもある |
児童手当を教育費に使う時期(高校・大学など)から逆算して、「使うのが遠いお金」をこどもNISAに回す候補にします。
近いうちに必要な教育費は、必要な金額を預金などで先に確保しておく考え方もあります。特定口座なら引き出せることと、必要な金額を確保できることは別の話です。
株式や投資信託は値下がりすることがあり、必要な時期に評価額が下がっていることもあります。
わが家はこれからの児童手当をこどもNISAに回す予定です(くわしくは「わが家の場合」)。
なお、児童手当は児童を養育している方に支給されます(こども家庭庁)。こどもNISAで使うときは、いったん子ども本人名義の口座に移してから買う流れになります(日本証券業協会のQ&A)。
また、こどもNISAでの買付けは、契約に基づく定期的・継続的な積立(累積投資契約)が前提です。買付けの頻度は原則毎月です。
2か月に1回、3か月に1回のように、あらかじめ時期を決めることも認められています。「年に1回」は認められていません(日本証券業協会のQ&A)。
これは買付けの頻度のルールです。お金を口座に入金するタイミング、積立金額の増額設定、最低金額、まとめて入金したお金の使い方は、証券会社によって扱いが違う場合があります。
公式の資料では確認できていないため、申し込む前に各社に確認してください。
こどもNISAは、あとから金融機関を変えられません。年60万円の枠と18歳までの長い期間を、同じ会社で続けることになります。
どうしても変えたいときは、口座を廃止して別の会社で作り直す形になります。
ただし、払出しの制限が解除される年(口座開設者が3月31日時点で18歳である年の1月1日。一般に高校3年生の1月)より前に廃止すると、それまで非課税だった分に、さかのぼって税金がかかります(災害など、やむを得ない事由は除きます)。
廃止した年に買付けをしていた場合は、その年中に別の会社で再開設することはできません。
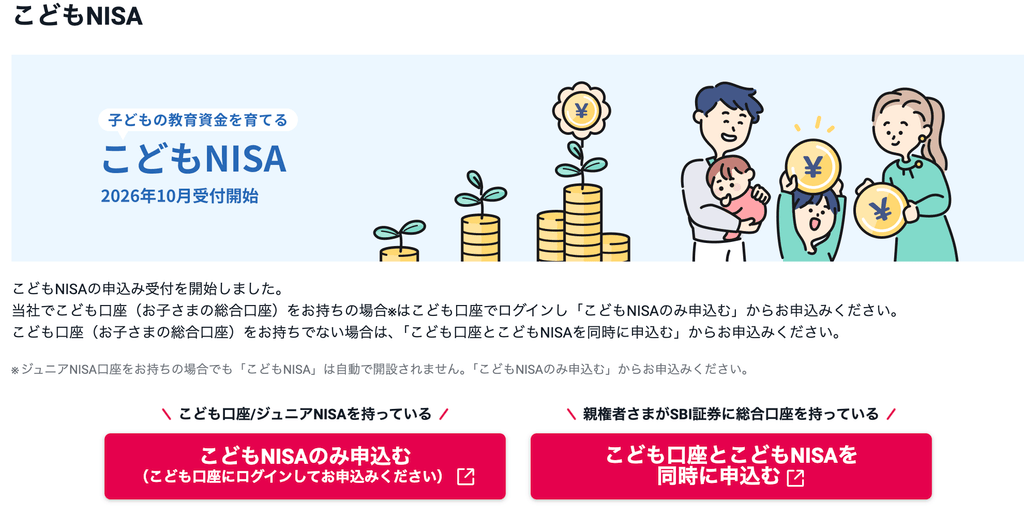
SBI証券で申し込む場合は、親権者の総合口座を開設してから、子ども名義のこども口座(未成年口座)を申し込みます。SBI証券では、親権者の口座とこども口座を同時に開設することはできません。
こども口座をまだ持っていない場合は、こども口座の開設フォームで「こどもNISAを申し込む」にチェックすると、こどもNISAも同時に申し込めます。
すでにこども口座を持つ方は、こども口座にログインして、ホームの「こどもNISA」から申し込みます。
選ぶときの観点は、次のとおりです。
親や祖父母から資金を渡して子ども名義の口座で運用する場合は、贈与税の考え方を知っておきましょう。
ここまでは一般的な整理でした。わが家の状況も書いておきます。
VTはこどもNISAでは買えませんが、ジュニアNISAの口座にあるので、今のところ売る必要はありません。
私がこの記事で伝えたいのは、無理に急がなくていいということです。こどもNISAが始まるのは2027年1月で、今の保有分を今すぐ売る必要はありません。
Q. ジュニアNISAの口座が残っていたら、こどもNISAとの関係は?
ジュニアNISAは2023年末で終わりました。残っている分は、非課税期間(5年)が終わったあと、継続管理勘定に移され、口座開設者本人が18歳になるまで非課税で保有できます(金融庁。新しく買うことはできません)。
正確な終了日は、お持ちの証券会社の案内で確認してください。こどもNISAは別の口座です。ジュニアNISAの保有分を、こどもNISAに移すことはできません。
ジュニアNISA口座を持っている18歳未満の方も、新しくこどもNISAの口座を開設できます。ただし、自動では開設されないため、申込の手続きが必要です。
こどもNISAは、ジュニアNISAを持っている証券会社とは別の会社でも作れます(日本証券業協会のQ&A)。
Q. こどもNISAは、親のNISAの枠と別ですか?
別の口座です。こどもNISAは子ども本人のNISA口座で、年60万円・総額600万円の枠は子ども本人の枠です。
親のNISAとは別の口座・別の枠として数えます(NISAは1人につき1口座です)。
Q. 児童手当は、全額を投資に回してよいですか?
児童手当は、子どものために使うお金です。使う時期・金額は、家庭によって違います。
生活費や、近いうちに必要な教育費は、預金などで先に確保して、残りを、時間を使える(使うのが遠い)お金として考えるのが、おすすめです。投資にはリスクがあり、元本を割ることもあります。
制度は2027年1月に向けて、金融機関ごとの案内が変わっていきます。申し込む前に公式の最新情報を確認してください。
投資には元本を割るリスクがあります。この記事は特定の商品や売買をすすめるものではありません。税金の個別の判断は、税務署や税理士に確認してください。