投資前に必ず確認!生活防衛資金の正しい準備で安心FIRE
ネス
fire-in
当サイトはアフィリエイト広告を利用しています。リンクを経由して商品・サービスを申し込むと、当サイトが報酬を受け取る場合があります。
「NISAで積立を始めたけど、クレカはどれを選べばいいんだろう?」
そう悩んでいる方、多いですよね。
私自身は、2023年4月に三井住友カード ゴールド(NL)に直接入会し、SBI証券でクレカ積立をしています。使ってみて分かったことも交えて整理します。
実はクレカ選びを間違えると、月10万円積立の場合、年間1万円以上のポイント差が出ることがあります。
この記事では2026年6月時点の最新データで、証券会社ごとにおすすめのクレカを整理しました。
読み終えたら「自分はこのカードにしよう」と迷わず決められますよ。
クレカ積立とは、証券会社での投資信託の積立をクレジットカード払いにすることで、積立額に対してポイントが貯まる仕組みです。
銀行引き落としで積立しているだけではポイントはゼロですが、クレカ払いに切り替えるだけで積立額の0.5〜3%ものポイントが毎月もらえます。
たとえば月5万円積立で還元率1%なら、年間6,000ポイント。
何十年も積立を続けるNISAなら、この差はじわじわと大きくなっていきます。
💡 SBI証券・楽天証券・マネックス証券いずれも、クレカ積立の月間上限額は10万円です。
SBI証券は2024年3月23日から、楽天証券は2024年4月積立分(2024年3月12日設定締切)から、マネックス証券(マネックスカード)は2024年4月買付分から、月10万円まで設定できるようになりました。
NISAのつみたて投資枠(年120万円÷12ヶ月=月10万円)を丸ごとクレカ払いにできますよ。
まず全体像を一覧で確認しましょう。
| カード名 | 対応証券会社 | 積立還元率(基本) | 年会費 | こんな人向け |
|---|---|---|---|---|
| 三井住友カードNL | SBI証券 | 0.5%※1 | 永年無料 | まず無料で始めたい人 |
| 三井住友カードゴールドNL | SBI証券 | 1.0%※2 | 5,500円(年100万円利用で永年無料) | 日常使いも含めてカード1枚に集約したい人 |
| 楽天カード | 楽天証券 | 0.5%※3 | 永年無料 | 楽天ユーザーの基本の1枚 |
| 楽天ゴールドカード | 楽天証券 | 0.75%※3 | 2,200円 | 実質メリット小さく非推奨 |
| 楽天プレミアムカード | 楽天証券 | 1.0%※3 | 11,000円 | 楽天経済圏ヘビーユーザー |
| dカード | マネックス証券 | 最大1.1%(月5万円まで。超える部分は段階的に低下) | 永年無料 | dポイントを貯めたい人・コスパ重視 |
| dカードGOLD | マネックス証券 | 1.1%(NISA口座は月10万円まで一律) | 11,000円 | ドコモユーザー |
| dカードPLATINUM | マネックス証券 | 最大3.1%(NISA口座・入会した年。2年目以降は条件により1.1%) | 29,700円 | 積立額が多い上級者 |
※1 三井住友カードNL:年間カード利用額が10万円未満の場合、2年目以降の積立ポイントが0%になります(詳細は三井住友カード公式サイトで確認)
※2 三井住友カードゴールドNL:入会した年は条件なしで1.0%、2年目以降は前年度の年間カード利用額100万円以上で1.0%、10万円以上100万円未満で0.75%、10万円未満で0%になります(2024年11月改定・詳細は三井住友カード公式サイトで確認)
※3 楽天カード・楽天ゴールドカード・楽天プレミアムカードの還元率は、代行手数料が年率0.4%(税込)未満の投資信託の場合です(代行手数料が年率0.4%以上の投資信託は1%〜2%)。
※表の還元率・年会費は、2026年10月2日に各社の公式サイトで確認しました。
※dカードは、2026年12月以降にポイント還元率・進呈条件と年会費の見直しが予定されています(ドコモ公式サイトの告知)。
最新情報は各社公式サイトでご確認ください。
「どの証券会社を使っているか」によって選べるカードが変わります。
今の証券会社に合わせて、該当部分だけ読んでもらえればOKです。
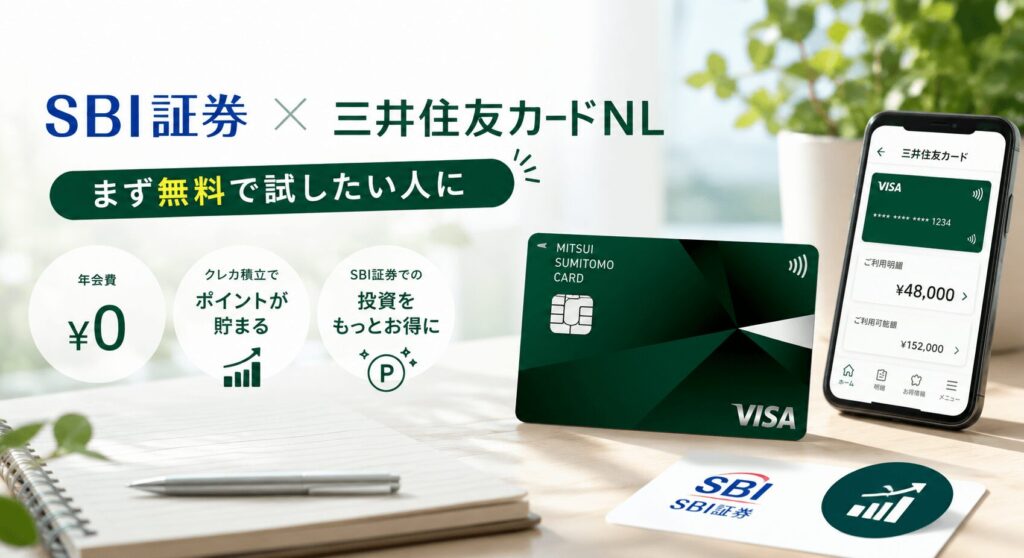
SBI証券でNISA積立をしているなら、まず候補に上がるのが三井住友カードNLです。
年会費永年無料で積立ポイントが受け取れるのが最大の魅力です。
基本の積立還元率は0.5%。月5万円積立なら年間3,000ポイント、月10万円なら年間6,000ポイントが自動的に貯まります。
💡 注意点:年間カード利用額が10万円未満の場合、2年目以降の積立ポイントが0%になります。
積立しかカードを使わない場合は要注意です。
日常の買い物も同じカードに寄せるようにしてみてください。
「まずはコストをかけずにクレカ積立を始めたい」という方に最適な1枚です。
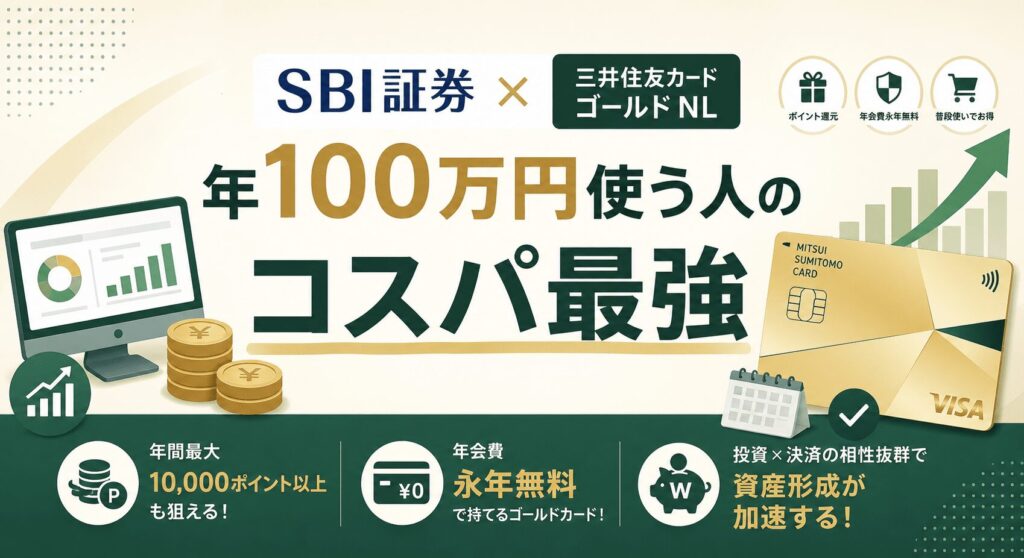
SBI証券×三井住友カードでより多くのポイントを狙うなら、ゴールドNLが断然おすすめです。
基本の積立還元率は1.0%(入会した年は条件なし、2年目以降は前年に年間100万円以上のカード利用がある場合)。
月10万円積立なら年間12,000ポイントが貯まります。
年会費は5,500円ですが、年間100万円以上(積立除く)カードを利用すると翌年から永年無料になります。
日常の買い物・公共料金・保険などを年間100万円分ゴールドNLに集約できれば、実質無料で高い積立還元率を享受できます。
💡 注意:クレカ積立分は「年間100万円」のカウントに含まれません。別途日常利用で100万円をクリアする必要があります。
月の積立額が多い方、日常の支出をカード1枚に集約したい方におすすめです。
楽天証券でNISA積立をしているなら、楽天カードが最初の選択肢です。
積立還元率は0.5%で年会費無料。シンプルに使いやすい1枚です。
楽天市場でのお買い物ポイントアップや楽天銀行との連携など、楽天経済圏を活用している方は証券口座も楽天でまとめると管理がラクになります。
「楽天市場でのポイント」と「クレカ積立ポイント」を両方自動的に受け取れるのが楽天ユーザーにとっての強みです。
楽天経済圏をフル活用していて、さらにポイントを積み上げたい方には楽天プレミアムカードが候補に入ります。
積立還元率は1.0%で、楽天カードより0.5%高くなります。
年会費は11,000円。
積立だけで元を取るには月10万円×1.0%×12ヶ月=年12,000ポイントなので、ほぼ年会費と相殺されます。
楽天市場のポイントアップ特典や海外旅行保険なども含めた「楽天全体での価値」を計算したうえで選ぶのがポイントです。
💡 楽天ゴールドカード(年会費2,200円・還元率0.75%)と楽天カード(0.5%)の還元率の差は0.25%です。
積立だけで比べると、年間の差は月3万円で900ポイント、月5万円で1,500ポイント、月10万円で3,000ポイントです。
年会費2,200円を差し引くと、月10万円の積立でも年800ポイントほどしか残らないため、費用対効果は高くありません。
月5万円以下の積立では年会費2,200円のほうが上回り、差し引きは月3万円で1,300ポイント分、月5万円で700ポイント分のマイナスです。
楽天カードかプレミアムカードのどちらかを選ぶのがおすすめです。
マネックス証券のクレカ積立で注目なのが、dカードとの組み合わせです。
年会費無料のdカードでも、月5万円までの積立には1.1%の還元があり、他の無料カードと比べて高水準です。
ただし、5万円を超える部分は還元率が下がる段階制です(5万円超〜7万円は0.6%、7万円超〜10万円は0.2%)。
月5万円積立なら年間6,600ポイント、月10万円積立なら月730ポイント・年間8,760ポイントです。
コストゼロでこれだけ貯まるのはお得です。
dカードGOLD(年会費11,000円)はNISA口座なら月10万円まで一律1.1%、dカードPLATINUMはNISA口座なら入会した年は一律3.1%(2年目以降は条件により1.1%)の還元が受けられます。
※dカードGOLD・dカードPLATINUMは、ドコモのポイ活プラン(ahamo ポイ活・ドコモ ポイ活 MAX・ドコモ ポイ活 20)を契約している場合に限り、積立の還元率がさらに1.0%上乗せされます(上乗せ分は期間・用途限定のdポイント)。
dカード積立(マネックス証券)で貯まる年間ポイントの目安は次のとおりです。
| 月の積立額 | dカード | dカードGOLD(NISA口座) | dカードPLATINUM(NISA口座・入会した年) |
|---|---|---|---|
| 3万円 | 3,960pt | 3,960pt | 11,160pt |
| 5万円 | 6,600pt | 6,600pt | 18,600pt |
| 10万円 | 8,760pt | 13,200pt | 37,200pt |
※dカードは段階制(月5万円以下の部分1.1%・5万円超〜7万円0.6%・7万円超〜10万円0.2%)、dカードPLATINUMは入会した年の還元率(2年目以降は条件により1.1%)で、ポイ活プランの上乗せは含みません(2026年10月2日にマネックス証券公式サイトで確認)。
ドコモユーザーの方はdカードGOLDがおすすめです。ドコモの特典(携帯料金の割引など)をどれだけ使うかによって、年会費の元が取れるかは変わります。
私は2023年4月に、ゴールドNLに直接入会しました。SBI証券の積立は月3万円で、そのうちクレカ積立は月1万5,000円です。ポイント付与率は、公式の条件では1.0%です。還元率が1.0%の場合、年間のポイントは計算上1,800ポイントです(1万5,000円×12か月×1.0%)。
積立だけで見ると、クレカ積立が月1万5,000円なら、NL(還元率0.5%)との差は、計算上、年900ポイントです。ゴールドNLの年会費5,500円には届きません。
だから、積立以外の日常利用で年会費を無料にする必要があります。食費など日常の支払いをすべてゴールドNLにまとめた結果、約7か月(2023年11月頃)で年間100万円(積立除く)に届き、年会費は永年無料になりました。
入会から達成までの流れや、集計の対象外になる取引は、ゴールドNLの100万円修行の記事で詳しくまとめています。
月に直すと、年100万円は約8.4万円です。食費や固定費を集約すると、届きやすい金額です。
日常の支出をカード1枚に集約できる人は、ゴールドNL一択。積立以外にほとんどカードを使わない人は、年10万円の利用条件に注意してください。
三井住友カードNLのクレカ積立(還元率0.5%)は、積立の金額が利用額に入らないため、前年の利用が年10万円未満だと、翌年の積立ポイントが0%になります(2026年10月時点・公式)。
自分の使い方に合わせて選んでみてください。
証券会社が決まっている方は、下記の流れで選ぶと迷いません。
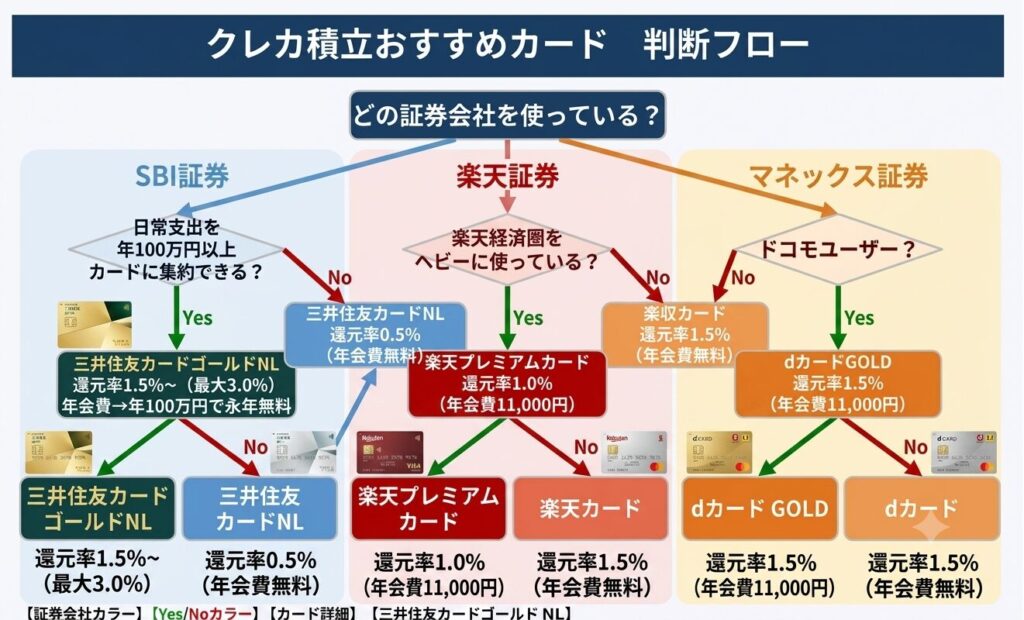
SBI証券を使っているなら→ まず三井住友カードNLで無料スタート。日常の支出が年間100万円に届きそうなら三井住友カードゴールドNLへ切り替えを検討しましょう。
楽天証券を使っているなら→ 楽天カード一択でOKです。楽天経済圏をがっつり使い倒しているなら楽天プレミアムカードへのアップグレードも検討してみてください。
マネックス証券を使っているなら→ 年会費無料のdカードで、月5万円までの積立に1.1%の還元を得られます(月10万円なら全体で約0.73%)。ドコモユーザーはdカードGOLDが特におすすめです。
💡 まだ証券会社を決めていない方へ:積立還元率だけで選ぶなら「SBI証券×三井住友カードゴールドNL(前年利用100万円以上で1.0%)」か「マネックス証券×dカードPLATINUM(NISA口座・入会した年は最大3.1%)」が最高水準です。
ただし証券会社選びはコース・銘柄ラインナップなど総合的に判断してみてください。
SBI証券・楽天証券・マネックス証券いずれも、クレカ積立の月間上限額は10万円です(2026年10月3日に各社公式サイトで確認)。
NISAのつみたて投資枠の月上限(年120万円÷12ヶ月=月10万円)と一致しているので、丸ごとクレカ払いにできますよ。
できます。各証券会社のマイページから積立の支払方法をクレジットカードに変更するだけでOKです。
変更の締め切り日があるため、反映は翌月分からになるのが一般的です。
あります。前年のカード利用額(積立除く)が10万円未満の場合、翌年の積立ポイントが0%になります。
積立しかカードを使わない場合は要注意です。日常の買い物もNLに寄せるか、ゴールドNLへの切り替えを検討してみてください。
カードによって異なります。
Vポイント(三井住友カード)は1P=1円相当で買い物・証券投資に利用可能。楽天ポイントは楽天市場・楽天証券での積立にも使えます。
dポイントはドコモ関連サービスや街の提携店で利用できます。
できますが、NISAは1人1口座なので「NISAのつみたて投資枠でクレカ積立」は1証券会社のみです。
特定口座で複数に分ける方法もありますが、管理が複雑になるので最初は1社に集中させるのがおすすめです。
クレカ積立のポイントをまとめると、こうなります。
まずは今使っている証券会社に合ったカードを1枚作って、クレカ積立に切り替えてみてください。
それだけで毎月自動的にポイントが積み上がるので、投資の手間はゼロのまま資産形成の効率がぐっと上がりますよ。