残クレが資産形成を阻害する4つの理由
ネス
fire-in
当サイトはアフィリエイト広告を利用しています。リンクを経由して商品・サービスを申し込むと、当サイトが報酬を受け取る場合があります。
カードを1枚にまとめると、支払いの管理は楽になります。
ただ、家族の支出と自分だけの買い物が混ざり、明細を見返したときに分かりにくくなることもあります。
わが家では、家族の支出は三井住友カード ゴールド(NL)、個人の支出は三井住友カード(NL)の一般カードで払っています。
分けてよかったのは、家族の生活に使ったお金と、自分のために使ったお金を、明細で区別しやすくなったことです。
一方、わが家では引き落とし口座も分けているため、それぞれの残高を確認する必要があります。
この記事では、実際の使い分けと、続けてみて感じたメリット・注意点を紹介します。
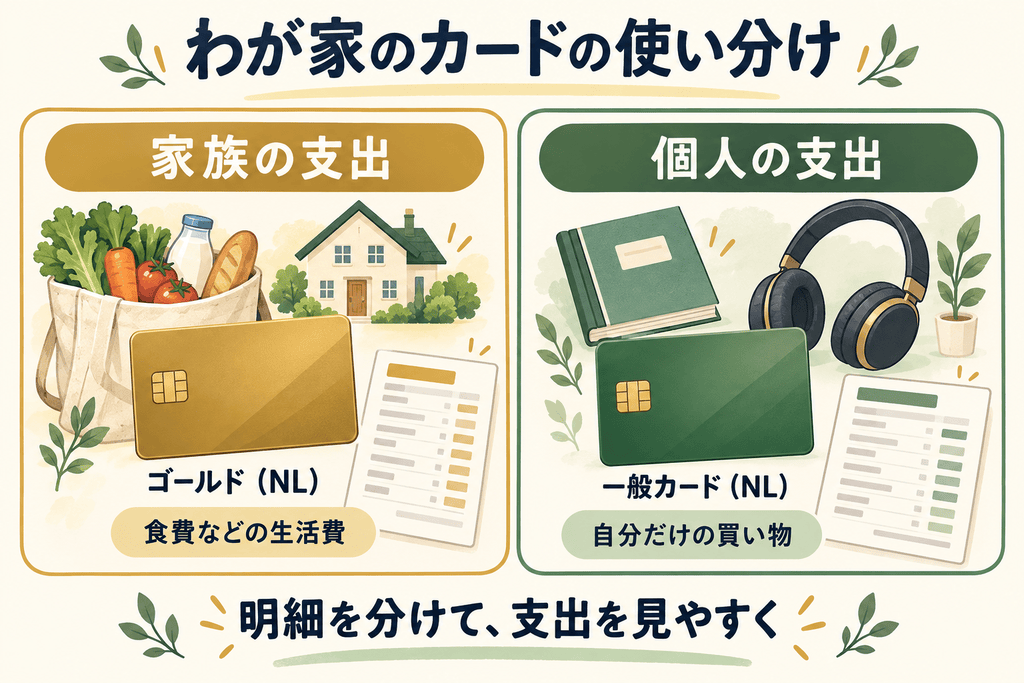
| 用途 | カード | 主な使い方 |
|---|---|---|
| 家族の支出 | 三井住友カード ゴールド(NL) | 食費など、家族の生活に関わる支払い |
| 個人の支出 | 三井住友カード(NL)の一般カード | 自分だけの買い物など |
このほかに楽天カードも持っていますが、あまり使っていません。
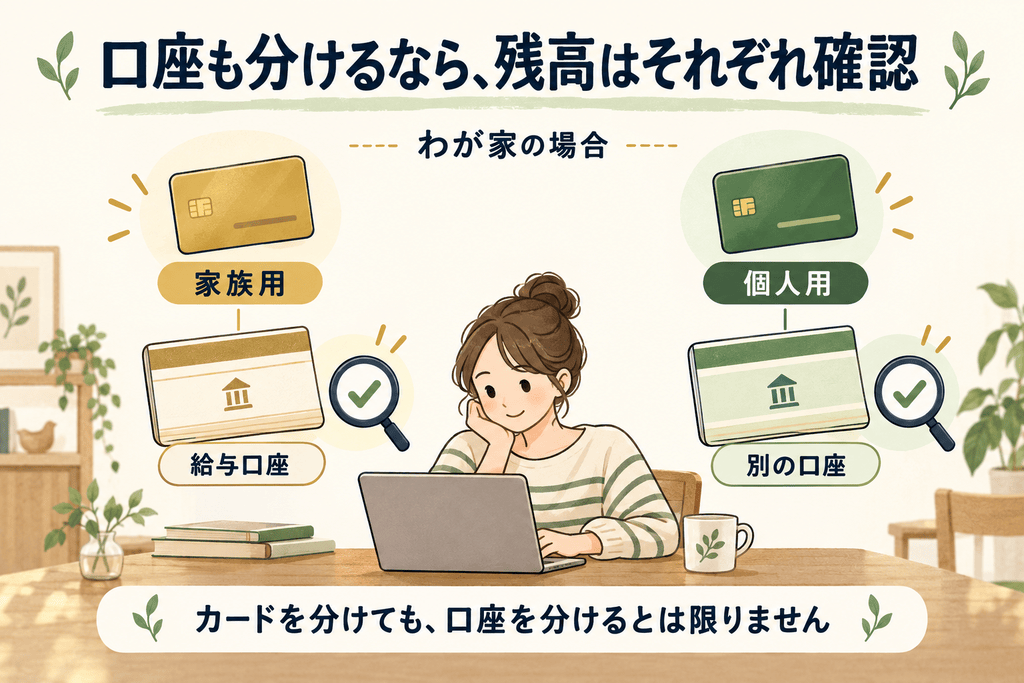
家族用のゴールド(NL)は、給与が振り込まれる口座から引き落とされます。
支払日は26日です。
個人用のカードは、別の口座を設定しています。
なお、この記事でいう「家族用」は、家族の生活費を払う用途のことです。
カードの種類としての「家族カード」とは区別しています。
家族の支出と個人の買い物を同じカードで払うと、あとから明細を見て「これは生活費、これは自分の買い物」と分ける必要があります。
最初から使うカードを分けておけば、その手間を減らせます。
家族用の明細には、食費などの生活に関わる支払いがまとまるため、家計を見直すときにも確認しやすくなりました。
わが家にとってのメリットは、支払う段階で用途を分けられることです。
また、ゴールド(NL)の年会費を永年無料にするための年間100万円の利用は、家族の支出だけで達成できました。
そのときの使い方は、三井住友カード ゴールド(NL) 100万円修行にまとめています。
カードを分けると、確認する明細が増えます。
さらに、わが家のように引き落とし口座も分ける場合は、それぞれの口座に支払いに必要なお金を用意しなければなりません。
特に、給与が入らない方の口座は、残高が足りているかを確認する必要があります。
ここで区別したいのは、カードを分けることと、引き落とし口座を分けることは別という点です。
カードごとの口座設定を確認し、自分が管理しやすい形を選びます。
わが家では、今のところ残高不足などのトラブルはなく、大きな不便も感じていません。
ただし、カードが増える分、明細の確認や紛失時の対応など、管理することは増えます。
| 使い分けが向く人 | 1枚にまとめる方が楽な人 |
|---|---|
| 家族の生活費と個人の買い物を明細で分けたい人 | 今の明細で十分に支出を把握できている人 |
| あとから支出を仕分ける手間を減らしたい人 | 確認するカードや明細を増やしたくない人 |
| 複数の明細や口座を無理なく確認できる人 | 支払いの管理をできるだけシンプルにしたい人 |
迷う場合は、まず今の明細を見返して、家族の支出と個人の支出が混ざって困る場面があるかを確認してみてください。
分ける必要を感じてから、個人用のカードを用意しても遅くありません。
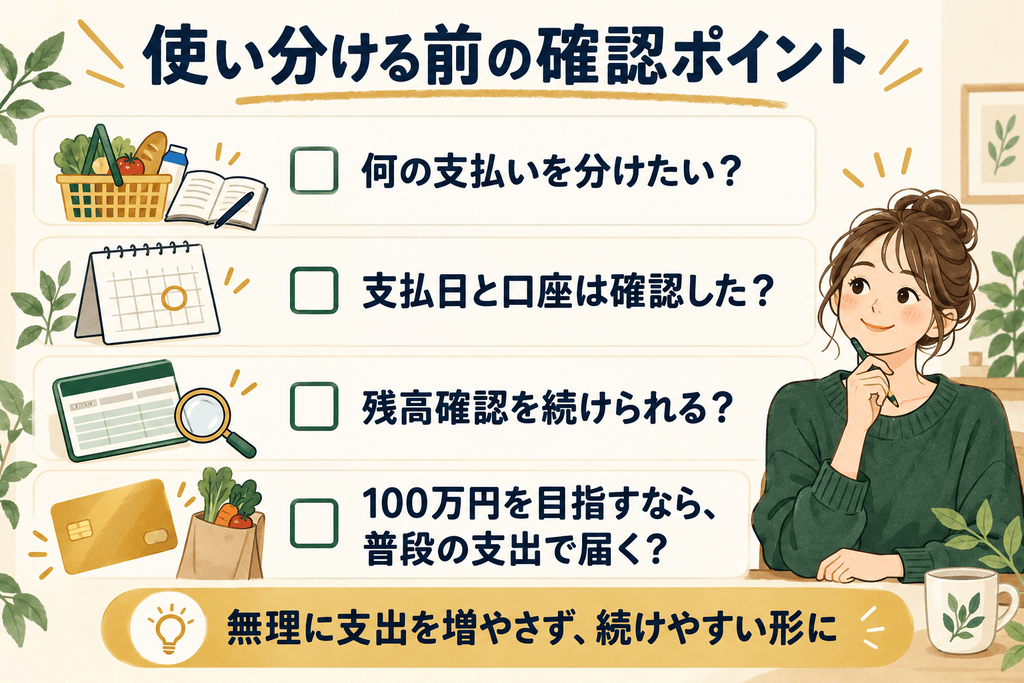
カードを使い分ける前に、次の点を確認しておくと安心です。
ゴールド(NL)は、所定の対象期間に年間100万円(税込)を利用すると、翌年以降の年会費が永年無料になります。
年会費の永年無料は、達成した翌年以降に適用されます。
ただし、継続特典の10,000ポイントや、クレカ積立の還元率1.0%の条件には、毎年(前年)の利用額が関係します。
また、集計期間は一律に1月から12月ではなく、カードの加入日を基準に決まります。
SBI証券の「三井住友カードつみたて投資」など、集計対象外の支払いもあります。
対象期間と対象取引は、公式の特典条件で確認してください。
条件達成のために支出を増やさず、普段の生活費で届くかを考えることが大切です。
家計全体を見直したい場合は
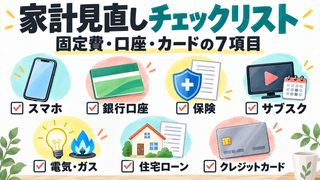
も参考にしてください。
家族用と個人用でカードを分けると、明細を見たときに「何のために使ったお金か」を把握しやすくなります。
わが家では、家族の支出をゴールド(NL)、個人の支出を一般カードに分けることで、家計を見返しやすくなりました。
一方、引き落とし口座も分けているため、両方の残高確認が必要です。
今の管理方法で困っていなければ、無理にカードを増やす必要はありません。
明細の見やすさと管理の手間を比べて、続けやすい形を選んでみてください。