【要約】月3万円で3408万円のシン・米国株投資術|30代がインデックス積立でFIREを目指す3ステップ
ネス
fire-in
当サイトはアフィリエイト広告を利用しています。リンクを経由して商品・サービスを申し込むと、当サイトが報酬を受け取る場合があります。
2013年ごろに証券口座を開設し、2019年からは高配当株とインデックス投資を組み合わせて続けています。
2026年9月末の総資産は3,113万円になりました。
ただし、これは投資の利益だけで積み上がった金額ではありません。
給与などから積み立ててきたお金も含まれています。
資産が増えると、つい「投資がうまくいった」と考えたくなります。
でも、自分で入れたお金と、運用で増えたお金は分けて振り返る必要があると感じています。
この記事では、これまでの投資の経過と、証券口座の数字を見るときに気をつけたいことをまとめます。
私は地方在住の40代会社員、ネスです。
妻と子ども2人の4人家族で、持ち家と車2台のある暮らしをしています。
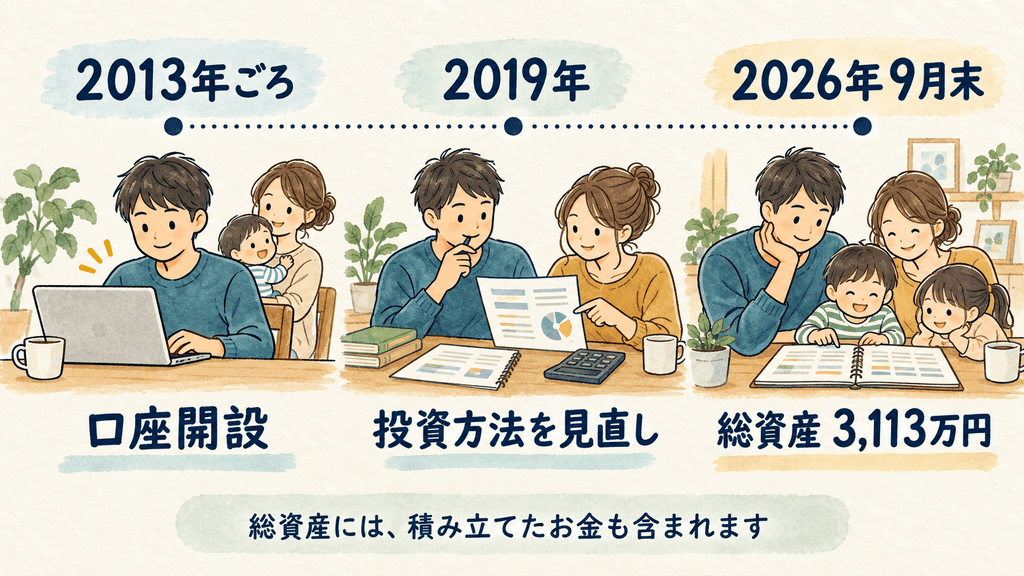
これまでの流れを整理すると、次のようになります。
| 時期 | やったこと・当時の考え |
|---|---|
| 2013年ごろ | 証券口座を開設。毎月分配型の投資信託や株主優待を目的とした銘柄を購入 |
| 2019年 | リベ大を見始めたことをきっかけに投資方法を見直し。それまでの商品を売却し、高配当株とインデックス投資の組み合わせへ変更 |
| 2024年 | それまでの旧NISAに続き、新NISAのつみたて投資枠で積立を開始 |
| 2026年9月末 | 総資産が3,113万円に |
2019年の見直しでは、リベ大を通じてインデックス投資や高配当株の考え方を知ったことが、大きなきっかけになりました。
運用にかかる手数料の安さも、ファンド選びで意識するようになりました。
現在、インデックス投資ではオルカン(全世界株式)とS&P500を中心に積み立てています。
コロナ禍で相場が大きく下がったときには、生活防衛資金とは別に投資用の待機資金を用意しており、日本株を購入しました。
私の場合、この余裕資金があったことが、落ち着いて対応する助けになりました。
2026年10月26日時点の、メインの証券口座の状況です。
| 商品 | 評価額 | 評価損益 |
|---|---|---|
| 国内株式(現物) | 502万1,766円 | +303万4,273円 |
| 米国株式 | 1,200万8,050円 | +338万6,335円 |
| 投資信託 | 627万8,278円 | +198万4,716円 |
| 合計 | 2,330万8,094円 | +840万5,324円 |
※別に預り金・スイープ口座の現金が13万7,053円あり、口座全体では2,344万5,147円です。
評価額から評価損益を引くと、約1,490万円になります。
これは、現在保有している商品の取得額に相当する数字です。
ここで気をつけたいのは、この約1,490万円を「給与などから入金してきた総額」と考えないことです。
購入に使ったお金には、毎月の積立だけでなく、以前の商品を売却して回したお金や、受け取った配当金を再投資した分も含まれます。
一方、すでに売却した商品は、現在の保有商品の一覧には残りません。
また、約840万円の評価損益は、現在保有している商品の含み益です。
過去に売却して確定した損益や、受け取った配当などまで含めた、投資開始以来の利益の総額ではありません。
SBI証券の説明では、現物株式の評価損益は「(現在値−取得単価)×保有株数」で計算されます。
受け取った配当金を評価損益に加算するという説明はありません。
出典:SBI証券「評価損益などは、どのように計算されていますか?」。
この表で分かるのは、現在保有している商品の状態です。
これまでの入金額と運用成果の全体像を知るには、入出金や売買などの履歴も必要になります。
なお、冒頭の総資産3,113万円には、この口座以外の資産も含まれています。
集計日も違うため、この表の合計とは一致しません。
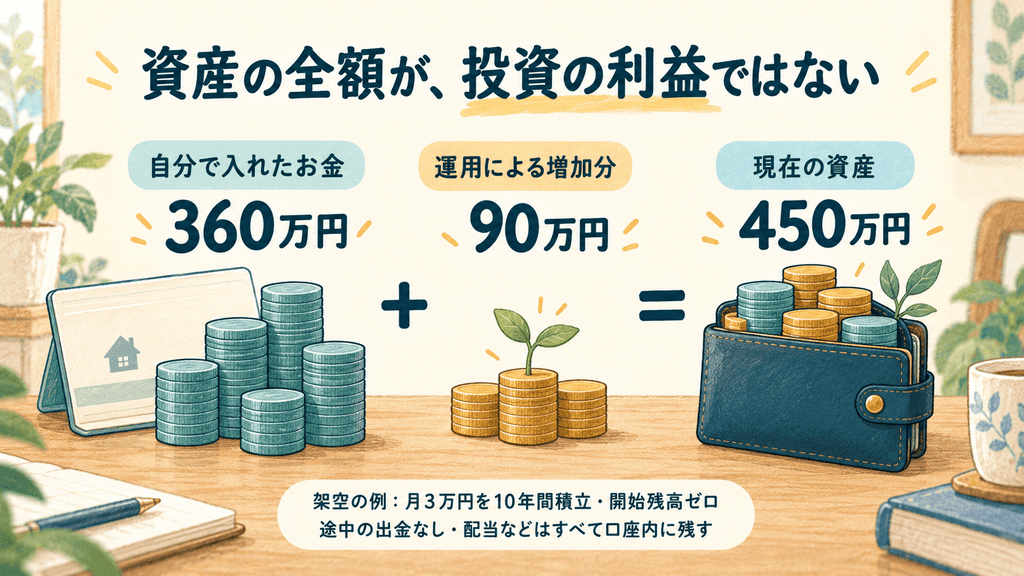
考え方を整理するために、架空の例を使います。
残高ゼロから毎月3万円を10年間積み立てると、自分で入れたお金は合計360万円です。
途中で引き出さず、配当などもすべて口座内に残し、現金を含む口座全体の資産が450万円になっていたとすると、差額の90万円が運用による増加分です。
| 内訳 | 金額 |
|---|---|
| 自分で入れたお金 | 360万円 |
| 運用による増加分 | 90万円 |
| 現在の資産 | 450万円 |
450万円すべてが、投資で得た利益ではありません。
実際に一定期間の運用成果を金額で確認するなら、同じ範囲の口座・資産を対象に、次のように整理できます。
期間中の運用成果=期末の資産額-期首の資産額-期間中の入金額+期間中の出金額
ここでの入出金は、集計する資産の範囲と、その外との間で動いたお金です。
同じ集計範囲にある自分の口座間で資金を移しただけなら、新たな入金とは数えません。
配当金を口座内で再投資した場合も、自分の給与などから追加した入金とは分けます。
再投資分を新たな入金として数えると、運用で得たお金との区別がつかなくなるためです。
なお、この計算で分かるのは運用成果の「金額」です。
入金の時期を考慮した年利を求める計算とは異なります。
私の今回の記録では、投資開始以来の入出金をすべて集計できているわけではありません。
そのため、累計の入金額と運用成果の正確な内訳は、この記事では示していません。
2019年より前は、恐る恐る投資しており、入金額も控えめでした。
2019年ごろに楽天証券で楽天カードによる積立を始めてから、入金額も増えました。
その後は資産も大きく増えましたが、投資方法を変えた効果だけではなく、積み立てる金額を増やした影響もあると考えています。
運用成績を振り返るときには、相場の動きと、自分が追加したお金の両方を見ることが大切だと感じます。
今回の口座では、評価損益の金額が最も大きいのは米国株式でした。
ただし、国内株式・米国株式・投資信託では、投資した金額や購入した時期が違います。
利益額だけを比べて、どれが優れていたと判断することはできません。
また、今回の含み益は、これまでの相場を経た結果です。
今後も同じように増えるとは限りません。
積立を自動設定にすると、その都度「今月は買おうか」と考える負担が減りました。
現在はSBI証券で、三井住友カード ゴールド(NL)による月1万5,000円のクレカ積立を含めて積み立てています。
受け取った配当金も再投資しています。
私にとっては、その時々の相場を見て判断することだけでなく、家計から無理なく投資を続けられる仕組みを整えることにも意味がありました。
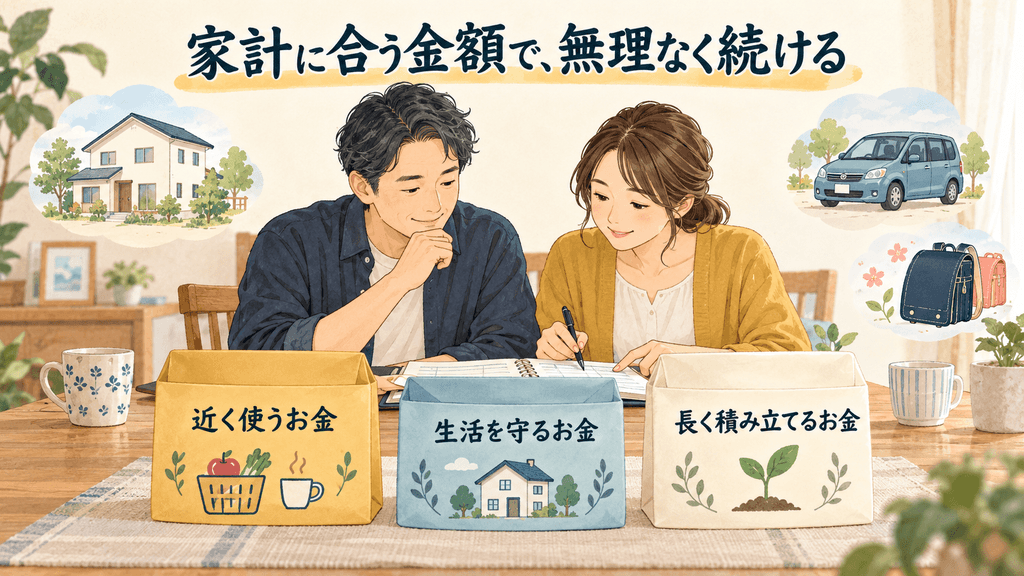
私の投資方法や積立額が、そのまま他の家庭に合うとは限りません。
住宅や車、子どもの教育などに必要なお金は、家庭ごとに違います。
近いうちに使う予定のお金や、生活を守るためのお金を確保したうえで、長く続けられる金額を考えることが出発点になります。
値動きが気になって眠れなくなるなら、投資する金額が自分には大きすぎないか、見直すことも必要です。
証券口座の選び方は
NISAを使った資産形成の考え方は
にまとめています。
口座開設から約13年、今の投資方法に変えてから約7年。
2026年9月末の総資産は3,113万円になりました。
ただ、その金額だけで投資の成績は判断できません。
自分で積み立てたお金と運用による増減が、どのように資産につながったのかを見る必要があります。
今回あらためて整理して、証券口座の含み益と、投資を始めてからの運用成果は別のものだと確認できました。
これからも家計とのバランスを取りながら積立を続け、残高だけでなく、その内訳にも目を向けていきたいと思います。